拍拍贷放款中究竟意味着什么
## 拍拍贷放款中:从状态到决策的全链路拆解
当用户在APP上提交借款申请后,系统界面显示"放款中"这一状态标识,本质上是整个信贷风控流水线尚未完成最终结算环节的信号。这并非一个独立的时间节点,而是多道审核工序并行运转的可视化结果——包括反欺诈模型校验、征信数据交叉比对、还款能力压力测试等模块同时输出判断值,待所有分支条件收敛后才会触发资金划拨指令。
从业务流程角度看,"放款中"意味着审批端已经通过了前置筛选,但尚未进入最后的额度确认与账户对接阶段。此时系统仍在执行一系列后台操作:校验申请人绑定的银行卡号是否有效、确认第三方支付通道能否完成实时到账测试、生成最终借款合同文本并等待电子签章生效。这些环节涉及多个外部系统的接口响应时间,因此整体耗时存在波动空间。
用户群体中普遍存在的误区是将"放款中"等同于等待期过长或审批异常,但实际情况是这一状态通常对应着1至7个工作日的时间窗口。在此期间,风控团队会对申请人的负债结构进行二次复核,尤其是当申请金额超过常规额度阈值时,需要人工审核介入补充材料验证环节。这个阶段的延迟恰恰说明系统在主动控制风险敞口,而非流程僵化。
值得注意的是,"放款中"状态下的资金流向并非单向推进,而是一个动态博弈过程。审批模型会根据申请人当前提交的最新信息实时调整授信方案——若用户在此期间增加了资产证明或提供了更充分的收入佐证材料,系统可能触发重新评估机制,导致放款时间线发生变化。这种设计体现了现代信贷系统在效率与审慎之间的平衡取舍逻辑。
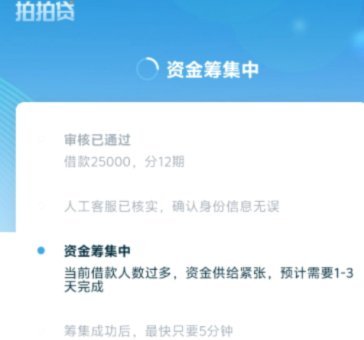
从风控架构的深层维度分析,"放款中"状态背后隐藏着多层级的决策树结构:基础层是申请人的历史行为数据建模结果,中间层是行业黑名单与关联交易图谱的交叉验证,顶层则是监管合规红线的全覆盖检查。每一层的判定都需要独立的数据管道支撑,只有全部通过才会释放最终的放款权限。这意味着用户看到的状态更新,实际上是多个并行任务链完成阶段性交付后的汇总反馈。
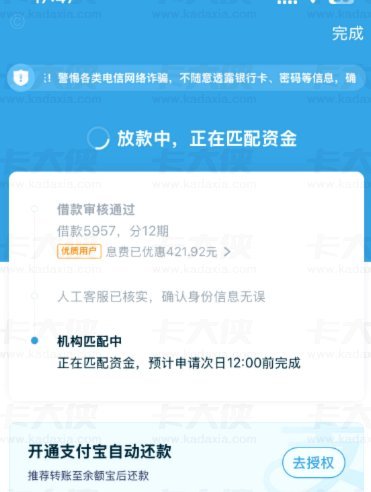
对于正在等待放款的用户而言,理解这一状态的本质有助于建立合理的心理预期与行动策略:在审批周期内保持原有财务行为的一致性比任何主动干预都更为关键,因为系统采集的是实时数据流而非静态快照;同时应关注平台官方渠道发布的时效说明,避免将第三方信息误判为实际进展。当状态持续停留在"放款中"超过正常周期上限时,合理的做法是通过正规客服通道查询具体卡点环节,而非自行猜测或采取非正式沟通方式。
相关文章
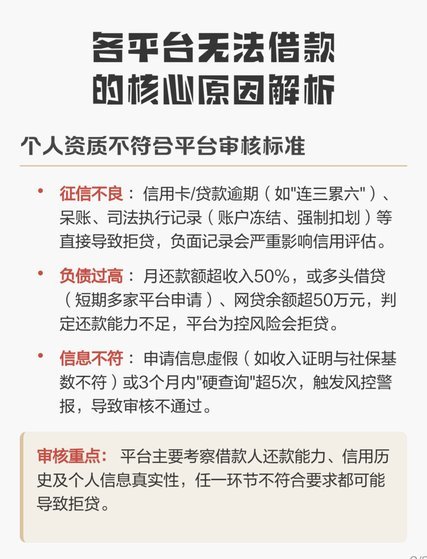
推荐一个多头贷不被拒的平台
多头贷不被拒的困境往往源于信息不对称与策略错位。当借款人同时向多个平台申请贷款时,系统会通过大数据模型评估其负债率与还款能力。部分平台为控制风险,会设置严格的授信阈值,导致优质用户在多头申请中被误判为...
花套现回收链断,市场重塑时代
任何涉及“拿去花套现回收商家”的行为,其背后本质始终是围绕资金快速周转、资产流动性和非正规交易渠道建立的信用网络。当这些隐蔽的回收或套现渠道“取消了”,这绝非简单的商家退出,而是底层经济结构面临的关键...
花钱取现多久?
银行系统中的资金周转,并非单一时间维度的概念,它需要从物理存取、实时划转和最终结算三个层面进行拆解分析。当探讨“拿去花取现要多久”时,首先必须厘清:绝大多数情况下,你经历的不是资金的“产生时间”,而是...

美团月付取现全攻略:详细操作步骤及风险防范建议
近年来,随着互联网金融的发展,各类信用消费产品层出不穷,美团月付作为其中的一员,凭借其覆盖生活服务场景的独特优势,逐渐成为用户日常消费的重要工具。然而,与任何信贷产品一样,美团月付也伴随着一定的风险和...

拿去花能套现?法律与风控揭秘
在数字金融日益普及的今天,各类贷款产品和信用服务层出不穷。提到“拿去花”,你可能会想到它是一种新型的消费信贷模式。这种模式允许用户在购物或支付时直接申请贷款,并将贷款金额扣除到支付目标中。但问题来了,...

支持白条的第三方平台有哪些?
在如今这个数字化时代,阿里巴巴旗下的蚂蚁金服推出的“花呗”服务,因其便捷的信用支付功能,已广泛应用于各大电商平台和第三方平台上。其中,“白条”是“花呗”的另一种形式,它支持用户在购买商品或服务时,选择...