美团月付取现骗局揭秘
支付生态系统的信任链条,是诈骗分子最核心的突破口。本次“美团月付取现”等模式的骗局之所以能持续发酵,并非是单纯的支付渠道漏洞,而是一场基于用户认知盲区的精心设计。诈骗的核心诱饵,是将高频、低门槛的数字支付服务,包装成一种高回报、无需技能的“财富快车道”。它们贩卖的不是现金流,而是一种“被合法授权的流动性幻想”。用户在获取高额收益的预期下,迅速忽略了支付背后复杂的底层逻辑。骗局利用了现代社会对财富焦虑的普遍情绪,通过构建虚假的“平台背书”和“周期性盈利模型”,让受害者将注意力从资金的真实流向,转移到了“稳定且高额的收益回报率”上。这种认知错位,正是构建整个骗局的第一个、也是最致命的陷阱。
骗局的运作机制,巧妙地伪装成合法的资金周转。所谓的“月付取现”,表面上看是利用了平台成熟的周期性账单结算体系,极具说服力。但深层剖析,这本质上是一个典型的“资金池回流陷阱”。骗子并未真正建立起可持续的业务闭环,其核心玩法在于利用第一批资金的快速入场和承诺的高额返利,形成一种瀑布式的、不可持续的“庞氏结构”。他们首先要求用户支付看似是“服务费”、“保证金”或“提现提成”,这些费用并非服务成本,而是为资金链提供新鲜血液的持续吸纳点。当外部资金的流入速度减缓,或者承诺的巨大利益无法兑现时,整个模型便瞬间崩塌,留给用户的,只有一堆无法追回的“沉没成本”。
从系统风险的角度审视,这些骗局揭示了数字支付基础设施的潜在盲区。支付工具本身是中立的,但当其被与复杂的、承诺回报的“金融模型”耦合时,其信任属性就会被滥用。诈骗团伙利用的是交易的“匿名性”和“追溯的难度”,通过多层级的支付转账,使资金流向变得极其复杂化和碎片化。监管的重点往往聚焦于大型平台的监管合规,而这种利用支付基础设施边缘效应,进行游走性质的“过桥资金吸纳”,则更难以用传统的资金链追踪方法拦截。它不是一次性的大额盗窃,而是一个缓慢、持续、螺旋上升的,基于“假账务”进行的系统性掠夺。
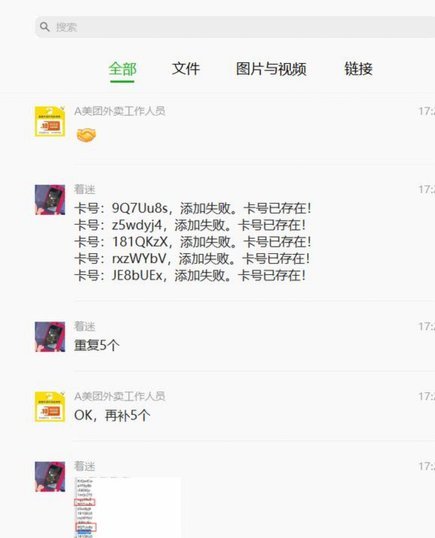
识别这类新型骗局,绝不能仅停留在口头上强调“提高警惕”,必须深入到逻辑层面构建防御壁垒。第一个警示信号,是任何承诺“不劳而获”且回报率极高的金融活动。合法的投资和变现,始终与投入的时间、努力、技能或可被理解的风险挂钩。第二个关键信号,是资金要求进行复杂的“前期投入”或“锁定周期”。只要收益模型的讲解变得过度复杂、层层递进,并且涉及大额保证金要求,应立即视作高度可疑。真正的财富增值,更依赖于稳健的价值创造,而非依靠一个神秘的、持续需要不断吸纳现金流的“回笼循环”。关注底层逻辑,而非诱人的表象收益。
相关文章
如何关闭花呗天猫秒开功能?
关于“花呗天猫秒套”的取消流程,首先需要明确的是,“花呗天猫秒套”实际上是一种营销策略或服务模式,它使得用户可以在购买商品时即时开通并使用花呗支付,无需额外申请。然而,在特定情况下,部分用户可能...
羊小咩便荔卡提现全解析
羊小咩便荔卡的提现功能设计需兼顾用户体验与风险控制,其核心逻辑围绕资金流转路径的合规性展开。平台通常通过绑定用户银行账户或第三方支付工具实现提现,但这一过程涉及多重验证环节,包括但不限于实名认证、人脸...
羊小咩借款入口安全获取方式
羊小咩借款入口的获取路径需结合多维度验证。官方渠道通常通过应用商店或官网入口提供,但用户需警惕第三方推广链接的伪装性。部分用户反馈通过社交平台广告跳转至非正规页面,此类入口常伴随诱导性话术。建议优先选...
分期乐额度套现背后的猫腻
分期乐的额度体系本质上是基于用户信用评估的金融工具,其核心逻辑是通过消费行为积累信用数据,从而获得更高的授信额度。但部分用户试图通过拆分订单、虚假交易等手段将额度转化为现金,这种行为在技术层面存在操作...
花钱取现多久?
银行系统中的资金周转,并非单一时间维度的概念,它需要从物理存取、实时划转和最终结算三个层面进行拆解分析。当探讨“拿去花取现要多久”时,首先必须厘清:绝大多数情况下,你经历的不是资金的“产生时间”,而是...
羊小咩额度提现:全解析
羊小咩的消费额度提现机制本质上是平台信用体系与金融工具的深度耦合。通过分析其额度流转路径可发现,提现操作实质上是将虚拟消费信用转化为法定货币的金融转化过程。平台通过算法模型对用户消费行为进行多维评估,...