风控拒单:数据偏差与信任危机
风控系统的高拒率常被用户归咎于算法的严苛,但本质是技术逻辑与业务需求的博弈。当模型在训练阶段过度依赖历史数据中的风险标签,会形成路径依赖,导致对新兴场景的判断失准。例如某银行在信用卡审批中,因过往欺诈案例多集中于特定行业,算法对新兴消费场景的用户产生误判,形成"风险前置"的恶性循环。这种数据偏差往往被封装在黑箱模型中,用户仅能感知到拒绝结果,却无法追溯决策依据,形成信任断层。
数据质量的结构性缺陷是风控误判的深层诱因。实时交易数据的延迟性与异常值污染,会直接扭曲风险评估的准确性。某电商平台曾因未及时更新用户行为数据,导致新客在首笔交易时被误判为高风险,最终损失千万级的潜在交易。更隐蔽的是,数据采样偏差会引发模型偏见,当风控系统仅基于有限场景训练,会形成"风险认知的盲区",这种盲区往往隐藏在长尾用户群体中,成为系统性风险的温床。
用户体验与风控安全的矛盾正在重塑行业认知。某支付平台的数据显示,过度风控使用户流失率提升37%,而风险事件仅增加5%。这种"安全边际"的错配暴露了传统风控的局限性——当系统将所有不确定性等同于风险,反而会扼杀正常业务的活力。某金融科技公司通过引入动态风险阈值,将拒绝率降低28%的同时,风险事件下降12%,证明风控策略需要具备场景适应性,而非简单追求绝对安全。
行业正在探索"风险感知"的替代方案。某头部机构采用联邦学习技术,使多家机构在不共享原始数据的前提下联合训练模型,既解决了数据孤岛问题,又提升了模型泛化能力。另一创新方向是构建"风险画像"而非"风险标签",通过多维度行为分析替代单一评分体系。这些突破表明,风控系统的进化正在从"风险拦截"转向"风险预判",需要在技术迭代与业务平衡间寻找新的支点。
用户应对高拒率需建立系统性认知。某用户通过优化资料完整性、分步验证等策略,成功将申请通过率提升40%。这揭示出风控系统的"可解释性"缺口,当用户能理解拒绝逻辑,就能针对性调整策略。某平台推出的"风险解释"功能,使用户通过补充证明材料将拒绝率降低至15%,证明主动沟通能有效弥合系统与人的认知鸿沟。
技术迭代与人文关怀的平衡正在重塑风控生态。某机构引入"风险缓释"机制,允许用户在特定场景下申请临时授信,既保障安全又不失灵活性。这种"动态风控"理念标志着行业从被动防御转向主动管理,需要在算法精度、数据伦理与用户体验间建立动态平衡。当风控系统能识别"风险中的机会",而非简单判定风险,才能真正实现安全与发展的共生。
相关文章
当面花套现策略拆解
当面花的套现逻辑本质上是流动性转化的艺术,核心在于打破资产与现金的固有边界。优质资产的变现能力取决于其流动性层级,例如高评级债券或货币基金的变现周期通常在1-3个工作日,而私募股权或非标债权可能需要数...
分期乐商城额度如何变现
分期乐商城额度,并非仅仅是购物的工具,更是一种可变现的资本。它蕴含着一种特殊的消费信用价值,可以被巧妙地转化为实际收益。 想要高效变现,首先需要了解自身需求和市场趋势,精准定位目标人群。比如,对于预算...
分期乐额度套现背后的猫腻
分期乐的额度体系本质上是基于用户信用评估的金融工具,其核心逻辑是通过消费行为积累信用数据,从而获得更高的授信额度。但部分用户试图通过拆分订单、虚假交易等手段将额度转化为现金,这种行为在技术层面存在操作...
得物余额购物指南:轻松买到好物
得物平台上的余额是一种较为新颖的购物方式,用户可以通过充值余额来购买商品和服务。使用得物余额进行消费的操作相对简便且安全,下面我们深入探讨这一功能的实际应用。 首先,充值是使用得物余额的前提条件。用...
得物额度提现指南
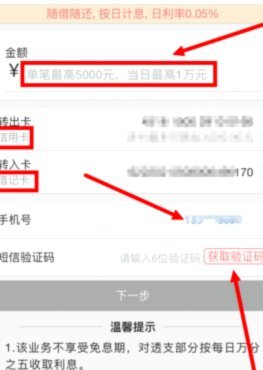
得物,作为中国领先的潮流购物平台之一,在消费者中拥有广泛的影响力。然而,对于想要利用平台上额度进行取现的用户而言,如何安全有效地完成提现操作却是个需要细致考虑的问题。 首先,需明确的是,得物内部并没...
分期乐是哪家平台?
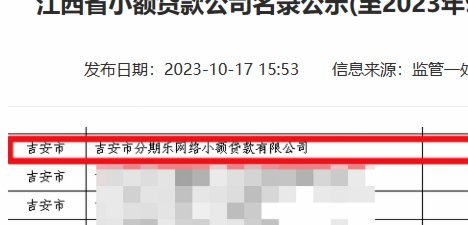
近期,关于“分期乐是哪个平台的贷款”这一话题引起了广泛关注。实际上,“分期乐”是由深圳乐信信息技术有限公司推出的一款消费信贷产品,主要针对年轻人提供分期购物服务和贷款支持。这款产品区别于传统的银行贷款...