分期乐秒拒,额度为何存在?
分期乐作为消费金融平台,其风控系统在授信决策中存在显著的动态博弈特征。当用户申请时遭遇“秒拒”却显示有额度,本质是系统在风险控制与业务拓展间的平衡机制。这种矛盾现象往往源于用户画像与授信模型的错位匹配,例如信用评分处于临界值区间,或历史行为数据存在短期波动。平台通过实时算法计算出的额度,实质是基于当前数据的理论上限,而秒拒则反映实际授信决策中对风险偏好的保守态度。
这种现象背后暗含着大数据风控的复杂逻辑。平台授信模型通常包含数百个变量维度,其中部分指标可能未被用户直观感知。例如,设备指纹异常、地理位置突变或消费行为模式突变等非显性因素,都可能触发风控阈值。即便用户满足基础授信条件,系统仍可能因风险偏好调整而拒绝授信,这种决策逻辑本质上是机器学习模型对历史违约数据的深度拟合结果。
用户常陷入的误区在于将“有额度”等同于“可授信”。实际上,额度展示往往基于简化模型计算,而最终授信决策需综合考量更多动态因素。例如,用户当前的负债率、近期查询记录频率或收入稳定性等指标,可能在简化模型中未被充分纳入,却在最终决策中发挥关键作用。这种信息不对称导致用户难以准确预判授信结果。
平台在风险控制与用户体验间的平衡策略,本质上是商业逻辑与技术逻辑的双重博弈。秒拒机制的存在,既是对潜在风险的防御,也是对资金使用效率的优化。当系统检测到用户存在较高违约概率时,即便额度理论上可覆盖申请金额,仍可能通过秒拒机制避免资源错配。这种决策模式在消费金融领域已成为行业共识,其核心在于通过即时反馈降低无效授信成本。
从用户视角重构授信逻辑,需建立更立体的风险认知框架。建议通过多维度数据自我评估,例如梳理近半年的消费轨迹、负债结构及信用查询记录。同时,可尝试在不同时间段重复申请,观察系统反馈的动态变化。这种策略并非鼓励频繁申请,而是通过数据洞察提升授信成功率,本质上是对平台风控逻辑的逆向解码。
相关文章
套现回收背后的商业风险与挑战
这类操作模式的底层逻辑,本质上是对金融监管盲区和信息不对称的深度利用。对于参与“套现回收”的商家而言,他们的商业形态并非单纯的交易场所,而更像是一个高度专业化的风险消化池。商家构建的现金流循环,极大地...
一秒变回纯真稚嫩的自己
“一秒变萌娃”不仅仅是一种流行语,它反映了我们这个时代对童真和可爱的一种集体向往。这股潮流从社交媒体蔓延至线下活动,每个人都渴望借助滤镜、道具或是模仿行为来展现出天真的面貌。这种现象背后或许蕴藏着对社...
携程“拿去花”能套现吗?风险自查指南
近期,关于携程旗下的“拿去花”产品是否可以进行套现的讨论热度不减。对于这一问题,我们需要从以下几个角度深入分析: 首先,“拿去花”是携程与金融机构合作推出的一种信用消费贷款服务,主要用于满足用户的日...
得物余额怎么提现到支付宝?超详细操作指南
### 得物余额提现到支付宝的操作指南 近期,不少得物用户开始尝试将账户中的余额转化为更加灵活的支付方式——支付宝。此操作不仅能够提升资金使用效率,还能享受支付宝的各种优惠和服务。要顺利完成这一流程...
羊小咩提现费率揭秘
近期,关于“羊小咩”平台的手续费问题成为了热议话题。作为一款金融类APP,“羊小咩”的手续费设置直接影响了用户的使用体验和平台的整体吸引力。根据公开资料,“羊小咩”提供的主要服务包括但不限于提现、投资...
得物立即变现是否真的需要买家付款?
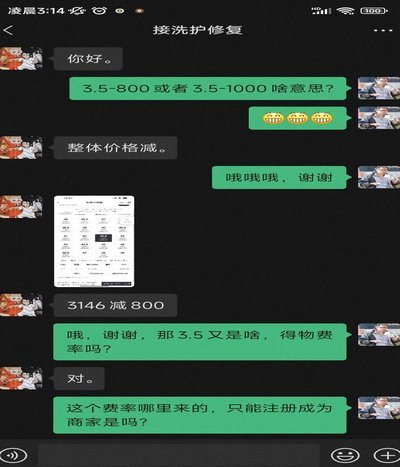
得物APP作为一个集商品交易与潮流社区为一体的平台,为用户提供了一个独特的变现模式——立即变现。这一功能允许卖家发布商品后,通过系统评估快速获得一笔预付款,以便提前回收资金。然而,这种即时性带来的便利...