便利卡包提现是否稳定?现在还能用?
便利卡包,作为一种便捷的支付方式,长期以来深受消费者喜爱。然而,随着数字支付的迅猛发展,关于其“提现中稳吗 现在能用吗”的议题,近年来再次引发了广泛讨论。起初,便利卡包的便捷性在于其无需绑定银行卡,直接通过卡片进行消费,极大地简化了支付流程,尤其是在小额支付时,效率明显高于传统的刷卡支付。但随着技术进步,各大银行纷纷推出“刷脸支付”、“指纹支付”等更安全、更便捷的支付方式,便利卡包在特定场景下的使用频率逐渐下降。要理解其现在是否“稳”,关键在于审视其核心价值:即无需银行卡绑定、快速支付。随着移动支付技术的普及,其“快速支付”的优势正在被其他方式所取代,而卡片本身“无需绑定”的优势,在如今银行卡的普及程度已很高的情况下,也显得相对微弱。因此,便利卡包的未来,与其说是“稳”,不如说是“有特定场景的可用”。
值得注意的是,“提现中稳吗”这个问题,实际上反映了人们对便利卡包在现金替代方面的担忧。尽管便利卡包在日常消费场景下依然有效,但在需要大额资金提取或转账时,其使用起来极为不便。传统银行卡与银行账户的直接连接,保证了资金的快速和安全地转移,而便利卡包的提现机制通常需要通过刷卡到银行柜台,流程繁琐,时间成本高昂。此外,一些银行也逐渐限制或取消了便利卡包的提现功能,进一步削弱了其核心竞争力。银行的政策调整直接影响了便利卡包的实用性,在资金转账方面,它变得越来越不具有竞争力。这种变化,也预示着其在支付生态中的角色正在逐渐边缘化。
当前,便利卡包的“能用吗”这个问题,与支付技术的整体发展趋势密切相关。随着区块链技术的成熟和数字货币的普及,更安全的、更高效的支付方式正在涌现。例如,移动支付App直接与银行账户连接,支持实时转账,无需任何实体卡片。而便利卡包的卡片本身,只具备支付功能,缺乏资金账户的支撑,在资金转移方面,存在着潜在的安全风险和操作限制。与此同时,用户对于支付安全性和隐私保护的要求也在不断提高,而便利卡包的封闭式环境,在安全性和透明度方面,明显无法满足现代支付需求。
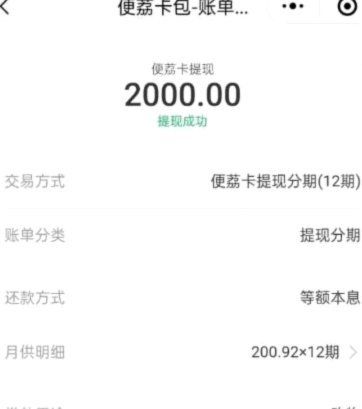
更深层次的思考是,便利卡包的“稳”与否,需要将它置于更宏观的金融生态中进行评估。虽然便利卡包在某些小额消费场景仍然具有优势,但其在支付领域的定位已经发生了根本性变化。如今的支付市场,已经形成了多元化的生态系统,各种支付方式相互补充、相互竞争,共同满足消费者的不同需求。便利卡包作为早期的一种便捷支付工具,已经逐渐被更先进的支付技术所取代。其未来的发展方向,不应仅仅局限于维持其有限的消费场景,而应该考虑如何与新兴支付技术融合,拓展其应用领域,才能在激烈的市场竞争中立足。
总而言之,判断便利卡包的“稳”与否,需要综合考虑其技术特点、市场竞争、用户需求以及金融政策等多方面因素。在提现功能受到限制、支付技术日新月异的背景下,便利卡包的“稳”性正在逐渐降低,其“能用吗”的答案,更多的是一种“有特定场景的可用”。 它的价值已经不再仅仅局限于便捷的支付,更需要不断创新,才能在未来的金融生态中找到自己的定位。
相关文章
携程拿去花:如何用它玩转一场说走就走的旅行?
携程拿去花是一款专为旅行爱好者设计的金融产品,它结合了信用卡和信用贷款的优势,让用户能够灵活地管理和使用自己的旅游预算。这款产品之所以受到许多用户的青睐,是因为它在多个方面都展现出了独特价值。 首...
得物余额怎么提现到支付宝?超详细操作指南
### 得物余额提现到支付宝的操作指南 近期,不少得物用户开始尝试将账户中的余额转化为更加灵活的支付方式——支付宝。此操作不仅能够提升资金使用效率,还能享受支付宝的各种优惠和服务。要顺利完成这一流程...
京东白条出库秒到
近年来,在电商与金融科技深度融合的背景下,"京东白条出库秒到"这一创新服务模式引发了广泛关注。这项服务不仅体现了京东在信用支付领域的技术实力,更展现了其对用户体验的深刻洞察。 从技术层面来看,"出库...
拿去花能套现?法律与风控揭秘
在数字金融日益普及的今天,各类贷款产品和信用服务层出不穷。提到“拿去花”,你可能会想到它是一种新型的消费信贷模式。这种模式允许用户在购物或支付时直接申请贷款,并将贷款金额扣除到支付目标中。但问题来了,...
拍拍贷放款中真的能到账吗
在拍拍贷这类网络借贷平台上,“放款时间”始终是借款人最关心的问题之一。很多人认为只要进入“放款中”的状态,就意味着资金很快就能到账,这种想法其实并不完全正确。 首先,我们需要明确“放款中”的具体含义...
携程拿去花提现条件解析
携程金融的“拿去花”产品模式,其核心在于为用户提供消费信贷,本质上是短期、低息的现金贷款,旨在满足用户的即时消费需求。这一模式与传统的银行贷款存在显著差异,它不要求用户提供抵押物,也不限制贷款用途,用...