微信分付多元取现攻略
微信分付的取现逻辑已从单一通道转向多维度场景渗透。当前主流渠道包括通过微信支付绑定银行卡的实时清算功能,以及与第三方支付平台的分账机制联动。值得注意的是,近期推出的「分付额度透支」功能允许用户将信用额度转化为现金,但需明确其与传统信用卡取现的本质差异——前者基于消费信用评估,后者依赖银行授信额度。这种模式创新使取现行为从被动资金周转转为主动信用管理工具。
手续费结构呈现阶梯式调整特征,首次取现费率较常规交易高出1.5-2个百分点,但连续使用可触发费率衰减机制。用户需关注微信支付在特定时段推出的临时费率优惠,例如节假日或促销期间的费率减免政策。值得注意的是,部分合作商户已接入分付取现的免息通道,此类场景下的资金流转需通过商户端的特殊结算周期实现。
操作流程呈现智能化趋势,用户可通过「分付」小程序的「资金管理」模块直接发起取现申请,系统将自动匹配最优清算路径。值得注意的是,该功能对用户信用评分有隐性要求,连续三次取现失败可能导致额度临时冻结。同时,部分银行已接入分付的实时清算接口,用户可选择指定银行账户作为资金归集账户,此操作将影响后续的还款优先级排序。
风险控制机制正在向动态化演进,微信支付引入了基于用户行为的智能风控模型,对高频取现或异常资金流向实施实时监控。用户需留意系统推送的「资金使用建议」,该功能会根据消费记录和信用评分动态调整取现额度。此外,部分用户反馈在特定时段会触发「资金使用限制」,此机制旨在防止过度依赖分付进行短期资金周转。
相关文章
分期乐账号注销全流程解析
分期乐账号注销,与其说是一个简单的操作,不如将其理解为一个涉及多重因素的复杂流程。许多用户在考虑注销时,往往感到困惑和焦虑,这主要源于分期乐的业务模式和其内部的系统运作。其核心在于,分期乐并非传统电商...
套花呗钱可靠吗?如何取出
近年来,随着花呗作为一种便捷的消费信贷产品受到广泛欢迎,“套取”花呗资金成为了一种新兴的话题。首先需要明确的是,任何形式的资金套取行为都必须遵守相关法律法规,并且其可靠性以及安全性是值得深思熟虑的问题...
分期乐客服电话使用指南
### 分期乐平台客户服务热线的使用指南与服务体验分析 随着互联网金融市场的不断发展,分期购物已经成为了一种新的消费模式。其中,分期乐作为一个知名的消费金融品牌,在市场中占据了重要位置。了解和掌握如...
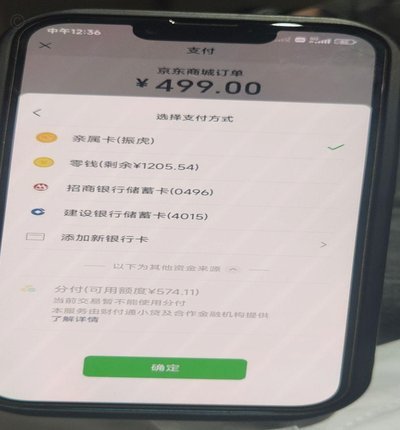
微信分付套现会有成本吗
微信分付作为腾讯生态内的信用支付工具,其计费逻辑与传统信用卡存在本质差异。平台对套现行为设有明确风控规则,若用户通过第三方渠道提取现金,系统会触发异常交易监测。此类操作可能被判定为违规,进而产生额外费...
分期乐取现到账需多久?这些因素决定
“分期乐取现”的到账时间,并非一成不变的数字,而是一个由多种复杂因素共同作用的结果,对它的理解需要跳出简单的“三天/五天/七天”的认知框架,深入剖析其背后的运作机制。首先,必须明确“分期乐取现”本质上...
如何巧妙提升白条额度?
白条付费额度,对于习惯了灵活消费、追求便捷支付体验的用户来说,往往是提升生活品质的关键。但并非所有用户都能直接获得理想的额度,而“套取”白条付费额度,则成为了许多用户的尝试方向。这种尝试并非不合规,而...