微信分付套现会有成本吗
微信分付作为腾讯生态内的信用支付工具,其计费逻辑与传统信用卡存在本质差异。平台对套现行为设有明确风控规则,若用户通过第三方渠道提取现金,系统会触发异常交易监测。此类操作可能被判定为违规,进而产生额外费用而非传统意义上的利息。值得注意的是,分付的计费周期以账单日为基准,若用户在免息期内全额还款,理论上不会产生资金成本。但若存在分期或延迟还款,系统会根据预设规则计算资金占用成本,这部分成本可能以日利率形式体现,但需区分于信用卡的透支利息。
分付的套现行为本质上属于资金挪用,可能引发多重风险。平台对提现额度设有动态管控,当检测到高频提现或异常资金流向时,会自动降低额度或冻结账户。这种风控机制并非单纯基于利息计算,而是通过算法模型评估用户信用风险。部分用户误以为套现可规避利息,实则可能因触发风控导致账户功能受限,这种损失远超潜在的资金成本。此外,套现行为可能影响征信记录,进而波及未来信用额度的审批。
与信用卡的透支利息相比,分付的资金成本存在显著差异。信用卡通常采用日均余额乘以日利率的计息方式,而分付的计费规则更接近消费分期的模式。若用户选择分期还款,系统会根据分期期数分摊资金成本,这种成本分摊机制与传统利息计算存在结构性区别。值得注意的是,分付的免息期通常较短,若用户未能在账单日全额还款,系统会根据实际占用天数计算资金成本,这种计算方式与信用卡的计息逻辑存在本质差异。
用户在使用分付时需警惕隐性成本。部分第三方平台可能以"低费率"为噱头诱导套现,但实际操作中可能涉及手续费、提现费等附加成本。这些费用往往以百分比形式体现,与传统利息计算方式不同。此外,频繁套现可能导致账户信用评分下降,进而影响后续额度调整。这种信用风险与资金成本共同构成了套现行为的潜在代价,远非简单的利息计算所能涵盖。
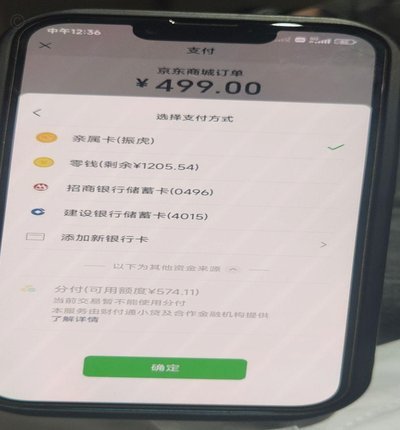
分付的计费规则与用户行为存在复杂的交互关系。平台通过大数据分析用户消费模式,若检测到异常资金流动,可能调整计费参数或增加风控措施。这种动态调整机制使得套现行为的潜在成本难以预估。对于普通用户而言,理解分付的计费逻辑远比关注利息计算更为重要,因为资金成本的产生往往与信用评分、使用频率等多维度因素相关。在当前的金融监管环境下,任何试图规避计费规则的行为都可能面临更复杂的后果。
相关文章
分期乐账号注销全流程解析
分期乐账号注销,与其说是一个简单的操作,不如将其理解为一个涉及多重因素的复杂流程。许多用户在考虑注销时,往往感到困惑和焦虑,这主要源于分期乐的业务模式和其内部的系统运作。其核心在于,分期乐并非传统电商...
携程花还款:多渠道、安全便捷
携程拿去花的还款路径设计体现了消费金融产品在用户体验与风控之间的平衡。平台将还款入口嵌入App内“我的账单”模块,用户可通过绑定的银行卡、支付宝或微信直接完成操作。这种多通道设计既满足了不同用户群体的...
套花呗钱可靠吗?如何取出
近年来,随着花呗作为一种便捷的消费信贷产品受到广泛欢迎,“套取”花呗资金成为了一种新兴的话题。首先需要明确的是,任何形式的资金套取行为都必须遵守相关法律法规,并且其可靠性以及安全性是值得深思熟虑的问题...
套花呗钱的后果知多少
近年来,花呗作为一种便捷的支付方式,在消费者中广受欢迎。然而,“套花呗钱”这一行为却违背了其初衷和使用规范,且后果严重。所谓“套花呗钱”,通常是指通过虚构交易或者恶意刷单来获取信用额度,从而在实际消费...
京东白条出库秒到
近年来,在电商与金融科技深度融合的背景下,"京东白条出库秒到"这一创新服务模式引发了广泛关注。这项服务不仅体现了京东在信用支付领域的技术实力,更展现了其对用户体验的深刻洞察。 从技术层面来看,"出库...

白条借钱攻略:从零开始轻松掌握借款流程
**如何通过“白条”借钱:一种快捷消费信贷体验** 在当今数字化时代,越来越多的消费者倾向于使用便捷灵活的信用支付工具来满足日常生活中的小额消费需求。阿里巴巴集团旗下的蚂蚁金服推出的“花呗”产品,以...