得物分期攻略:轻松购物新体验
**得物分期:重塑消费体验的社交金融创新**
近年来,随着互联网与消费文化的深度融合,"得物分期"作为一种新兴的购物支付方式,正在悄然改变消费者的购物习惯和商家的营销策略。它巧妙地将社交属性融入金融工具,创造了一种独特的消费体验。
从消费者的角度来看,得物分期满足了年轻一代追求即时 gratification 的心理需求。通过将大额购买拆分为小额度、长时间的还款计划,消费者能够以更低的门槛实现对心仪商品的拥有。这种模式不仅缓解了短期资金压力,还通过社交平台的展示功能,赋予消费行为一种仪式感和分享价值。
在商家层面,得物分期提供了一个创新的流量入口。它利用年轻人的社交网络效应,将购物行为转化为内容传播。一件商品通过分期购买的方式,在社交媒体上获得更多的曝光机会,从而形成口碑营销的效果。这种模式打破了传统的广告投放思维,为品牌提供了更自然、更具性价比的推广渠道。
然而,得物分期也面临着诸多挑战和争议。首先,其本质是信用消费的一种形式,如何平衡便利性和风险管理成为关键问题。其次,过度依赖分期可能导致消费者的财务负担加重,甚至引发冲动性消费。这些问题需要平台在产品设计和服务规则上进行更深入的考量。
从行业发展的角度看,得物分期代表了一种趋势:金融工具与消费场景的深度融合。它不仅仅是一个支付方式的选择,更是商家、消费者和金融服务提供者之间的一种新连接方式。未来,这种模式可能会进一步演变,与其他社交电商工具相结合,形成更加多元化的消费生态。

总的来说,得物分期通过创新的支付形式和社交属性的结合,在零售领域掀起了一场静悄悄的革命。它既满足了年轻群体对消费升级的需求,也为品牌营销提供了新的思路。然而,其成功与否,最终取决于如何在便利性和风险管理之间找到平衡点,并在长期发展中建立可持续的商业生态。
相关文章
分期乐注销指南:全攻略
“分期乐”的注销账号过程并非像想象中那么简单,它背后涉及复杂的风控体系和用户协议,因此需要用户理解并严格遵循相关流程,否则可能导致账号无法注销,甚至产生额外的法律风险。 理解注销的逻辑核心在于,分期乐...
得物佳物:分期变现轻松搞定
得物佳物分期变现服务自推出以来,迅速成为消费者处理闲置奢侈品和高端商品的热门选择。这一服务不仅为用户提供了便捷的交易渠道,还通过专业的评估流程确保了商品的真实性和价值最大化。随着消费者对于二手市场的接...
花呗合规性如何?当前合法吗
近年来,随着互联网金融的快速发展,各类信贷产品层出不穷,其中支付宝推出的“花呗”引发了广泛关注。很多人对这个虚拟信用支付工具的合法性存有疑问:花呗到底是不是一个合法的平台?现在还能用吗? 首先,从法...
分期乐套款:看似省钱,实则风险重重
近期,网络上关于“分期乐套款”这一现象引起了广泛关注。作为一种新型的金融活动形式,“分期乐套款”指的是用户通过分期购物平台获取贷款后,再用于偿还其他高利贷或者购买商品的手段。这种行为在短时间内看似能减...
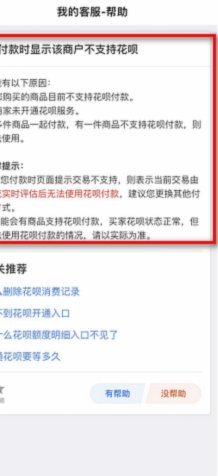
花呗转现遇阻,背后原因复杂多端
花呗转现平台的异常,绝不仅仅是偶尔的“网络延迟”或“系统维护”那么简单,它往往是支付生态系统内部复杂交互的体现,更可能预示着潜在的安全风险或业务运营问题。我们经常看到用户反馈“交易未成功”、“扣款失败...
分期乐额度提现风险揭秘
分期消费额度本质上是一种循环信用,它并非持有者实际的现金资产,而是金融机构基于用户历史行为和信用模型授予的消费使用权。当用户讨论“分期乐消费额度提现”时,实际上触及了信用产品与现金流需求之间的结构性矛...