花呗在超市能提现吗?揭秘支付边界
从金融支付结构的底层逻辑来看,试图将“花呗提现到超市”的行为模式是存在本质矛盾的。零售商超这类实体商业场所,其交易发生机制完全建立在商品和服务价值交换之上,而非现金流转池。消费电子类信用贷产品如花呗的核心设计功能是实现线上或线下实物商品的购买支付,而不是作为提现渠道与ATM机具式的直接提款入口对接。从技术和风控角度分析,超市收银系统(POS)接收的是商品价值凭证,它无法识别或执行一次将数字信用额度直接转换为纸币现金的指令。任何绕过正向消费流转、试图通过商家方进行资金变现的行为,本质上已触及了支付通道的底层限制与监管红线。用户必须清晰认知到,花呗在实体零售场景下的功能边界,始终局限于“买”而非“取”。

深入剖析商业支付系统的架构差异,能彻底揭示这个问题无法成立的技术壁垒。超大型超市采用的是标准化的全渠道收银系统;这套系统接收的每一笔资金流向都必须对应一个具体的商品SKU(库存单位)。它没有一个通用的、可供无限提取的“现金余额”选项。信用卡或信用支付的本质,是商家根据交易流水记录账单和进行结算周期匹配,其流程是对实际零售消费的背书,而非单纯的负债提前偿还。若要实现所谓的提现效果,必须通过与外部银行账户绑定、且经过严格手续费扣除的特定“转账”或“借款”链路,但这套机制无法在普通的超市收银柜台这一终端完成物理化的操作流程闭环。
除了直接现金提款的可能性为零之外,我们更需要探讨用户行为背后的需求:即如何利用信用额度获取短期流动资金。将花呗用于高价值、且具有可分解支付属性的商品购买,然后通过“消费”的方式变现(如二手交易平台的代扣),虽然在机制上可行,但其手续复杂度和潜在损失远高于直接借款产品的成本结构。这种迂回式的套现行为,核心风险在于交易链路中会产生多重服务费用和资金沉淀时间,这些隐形成本往往抵消了信用支付的便利性优势。专业视角提醒用户,若目标是即时的、稳定的现金周转需求,直接与金融机构协商小额信用贷或使用工资卡等流程更稳健,避开电商支付生态中的变现陷阱才是关键的第一步。
最终判定任何电子支付工具是否适用,都必须建立在风险可控和资金用途合理性的基础之上。混淆了消费支付的目的是获取商品,而将提现行为视作金融循环的关键谬误点。用户必须始终遵循“信用贷用于消费、不适用于套现”这一原则进行财务规划。当深入了解花呗等信贷工具的服务条款与业务设计边界后,会清晰地看到其价值区间集中在提升购买体验和分散支出节奏,而非作为日常的现金储备池。系统性的理解支付网络的规则和每个产品设计的金融壁垒,才是成熟消费者必须掌握的核心能力。
相关文章
分期乐账号注销全流程解析
分期乐账号注销,与其说是一个简单的操作,不如将其理解为一个涉及多重因素的复杂流程。许多用户在考虑注销时,往往感到困惑和焦虑,这主要源于分期乐的业务模式和其内部的系统运作。其核心在于,分期乐并非传统电商...
当面花套现策略拆解
当面花的套现逻辑本质上是流动性转化的艺术,核心在于打破资产与现金的固有边界。优质资产的变现能力取决于其流动性层级,例如高评级债券或货币基金的变现周期通常在1-3个工作日,而私募股权或非标债权可能需要数...
分期乐:利弊与风险剖析
**分期乐的商业模式:普惠金融还是高利贷变种?** 在消费金融市场快速扩张的大背景下,分期乐凭借其灵活的产品设计和精准的场景营销迅速崛起。不同于传统银行系信贷平台对个人信用资质的严苛要求,分期乐主打...
分期乐额度套现背后的猫腻
分期乐的额度体系本质上是基于用户信用评估的金融工具,其核心逻辑是通过消费行为积累信用数据,从而获得更高的授信额度。但部分用户试图通过拆分订单、虚假交易等手段将额度转化为现金,这种行为在技术层面存在操作...
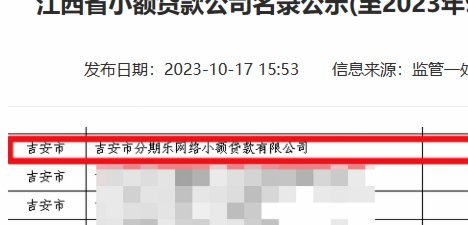
分期乐是哪家平台?
近期,关于“分期乐是哪个平台的贷款”这一话题引起了广泛关注。实际上,“分期乐”是由深圳乐信信息技术有限公司推出的一款消费信贷产品,主要针对年轻人提供分期购物服务和贷款支持。这款产品区别于传统的银行贷款...
羊小咩便荔卡如何提升信用额度
近年来,随着互联网金融的发展,“便荔卡”成为了许多用户选择的支付方式之一。羊小咩便荔卡作为一种线上信用卡服务,提供了丰富的信用额度供用户使用。然而,对于一些新用户来说,如何最大限度地套取额度却成为了一...