花呗套用背后的猫腻与风险
花呗套用的本质是信用额度的非场景化流转。当用户通过第三方平台或特定渠道将花呗额度转化为现金时,其核心逻辑在于突破平台预设的消费场景限制。这种操作往往借助支付接口的开放性,将原本绑定线上购物的信用额度转化为可提现的虚拟货币。技术层面看,这涉及支付协议的漏洞利用,或是通过多层嵌套交易实现资金转移。值得注意的是,此类行为常伴随风险提示的规避,用户可能通过隐藏交易痕迹或拆分支付来降低被系统识别的概率。
消费行为的异化催生了套用行为的深层动因。当信用额度从单纯的消费工具演变为资金池,部分用户开始将其视为流动性资产。这种转变折射出消费主义对信用体系的重构,也暴露出平台信用评估模型的局限性。数据显示,套用行为多集中于年轻群体,其背后是过度消费心理与短期财务需求的博弈。值得注意的是,这种行为往往伴随着还款能力的透支,形成隐性债务危机,最终可能引发信用评分的连锁式下跌。
平台风控体系的博弈构成了套用行为的对抗性本质。支付宝通过动态风控模型持续升级,将交易路径、资金流向、用户行为等维度纳入监测网络。当套用行为突破阈值时,系统会启动多层拦截机制,包括额度冻结、交易限流甚至账户降级。这种技术对抗呈现出典型的猫鼠游戏特征,双方在规则边界上持续试探。值得关注的是,平台近年来通过引入AI风控和大数据分析,已将异常交易识别准确率提升至98%
套用行为的灰色地带揭示了信用体系的结构性矛盾。当信用额度脱离消费场景后,其价值评估标准发生扭曲,导致平台难以准确判断资金用途。这种矛盾在消费金融快速扩张的背景下尤为突出,既考验着平台的风控能力,也暴露了传统信用评估模型的适应性缺陷。监管层对此类行为的界定正在从模糊走向清晰,相关法规的完善将重塑信用工具的使用边界。
相关文章
羊小咩便荔卡提现全解析
羊小咩便荔卡的提现功能设计需兼顾用户体验与风险控制,其核心逻辑围绕资金流转路径的合规性展开。平台通常通过绑定用户银行账户或第三方支付工具实现提现,但这一过程涉及多重验证环节,包括但不限于实名认证、人脸...
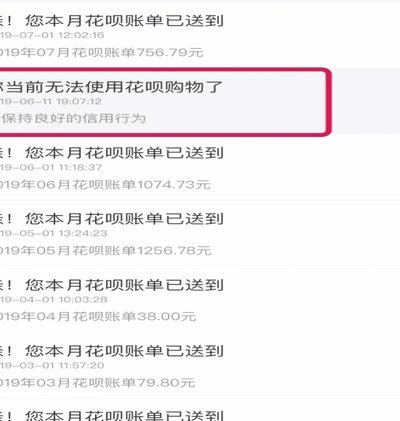
花呗异常使用怎么解决
花呗使用异常往往源于系统底层逻辑与用户行为的错位。当用户遭遇支付失败、额度异常或交易被拦截时,核心矛盾可能指向数据同步延迟。支付宝的分布式架构需在毫秒级完成多节点数据校验,若某区域服务器负载突增,可能...
携程花还款:多渠道、安全便捷
携程拿去花的还款路径设计体现了消费金融产品在用户体验与风控之间的平衡。平台将还款入口嵌入App内“我的账单”模块,用户可通过绑定的银行卡、支付宝或微信直接完成操作。这种多通道设计既满足了不同用户群体的...
套花呗钱可靠吗?如何取出
近年来,随着花呗作为一种便捷的消费信贷产品受到广泛欢迎,“套取”花呗资金成为了一种新兴的话题。首先需要明确的是,任何形式的资金套取行为都必须遵守相关法律法规,并且其可靠性以及安全性是值得深思熟虑的问题...
分期乐客服电话使用指南
### 分期乐平台客户服务热线的使用指南与服务体验分析 随着互联网金融市场的不断发展,分期购物已经成为了一种新的消费模式。其中,分期乐作为一个知名的消费金融品牌,在市场中占据了重要位置。了解和掌握如...
携程额度查询指南,手到擒来
了解携程旅行网用户如何查看自己的额度情况,对于合理规划旅行预算至关重要。通常情况下,您可以在“我的行程”或“个人中心”的相关模块中找到关于信用额度的信息。具体操作步骤如下: 首先,登录您的携程账号。...