分期乐为何无法提取借款?
分期乐,以其灵活的消费分期服务,吸引了大量用户。然而,一个长期存在的疑问是:为何分期乐无法直接将借款资金提取出来用于其他用途?这并非简单的产品限制,而是源于其商业模式、风险管控策略以及与持牌银行的合作关系等多重因素的共同作用。分期乐的核心业务并非纯粹的现金贷款,而是将电商平台的商品或服务嵌入分期支付的场景中,扮演信用评估和分期服务提供者的角色。这种模式下,资金流向早已绑定了特定商品或服务的购买行为,一旦允许用户随意提取,将彻底打破其商业逻辑,直接威胁到合作电商平台的盈利模式,并会引入难以控制的资金挪用风险。
分期乐的风险管控策略也从侧面说明了其资金提取限制的合理性。其业务模式本身就依赖于对用户信用行为进行精准评估。如果允许用户提取资金后随意支配,那么平台就失去了对资金流向的控制,信用评估的有效性将大打折扣,从而导致坏账率上升。分期乐的核心竞争力在于其先进的算法和大数据风控能力,而非提供传统现金贷款。这些风控模型建立在用户购买特定商品或服务的消费行为基础上,如果用户提取资金后用于其他消费,这些模型将失去参考价值,无法准确预测用户的还款能力,进而可能导致平台风险敞口剧增。
更深层的原因在于分期乐与持牌银行的合作机制。分期乐并非银行,其资金来源往往是与银行合作的融资模式。银行作为资金提供方,对资金流向有着严格的监管要求,通常会要求资金必须用于与电商平台合作的特定商品或服务消费场景。为了符合监管要求,并保障银行的资金安全,分期乐必须严格遵守资金使用范围的限制。如果允许用户随意提取资金,将直接违反与银行的协议,可能导致合作关系破裂,影响分期乐的业务运营。这种合作模式是分期乐能够持续运营下去的基础,也是其无法提供传统现金贷款服务的根本原因。
从法律法规的角度来看,分期乐提供的服务更倾向于一种“消费分期”而非“现金贷款”。现金贷款受到更严格的监管和审批,需要满足一系列资质要求。而消费分期则通常被认为是服务于特定交易的支付方式,因此监管相对宽松。这种监管差异也使得分期乐无法直接提供现金贷款,因为它提供的本质上是分期支付的便利,而非传统的借贷服务。如果分期乐尝试突破这种界限,直接提供现金贷款,则可能触及监管红线,面临相应的处罚和限制。
因此,分期乐不能允许用户提取借款资金,并非偶然的限制,而是其商业模式、风险管控、合作机制以及法律法规等多个维度共同作用的结果。这种设计旨在维持其核心业务的合理性,降低风险暴露,并遵守相关法律法规的约束。用户在享受分期乐带来的便捷消费体验的同时,也应理解其资金流向的固定性,并将其视为一种专注于消费分期服务的特定金融产品,而非传统意义上的现金信贷渠道。
相关文章
花呗天猫秒套如何取消授权
秒套机制的取消,本质上是对支付授权链路的重新设限与解绑。它并非一个简单的“删除”按钮操作,而是涉及在花呗、天猫和用户设备三个生态系统层面的权责调整。用户在启用“秒套”功能时,实质上授权了支付平台在特定...
分期乐额度提现:玩转信用,稳健回血
分期乐本质上并非一个单纯的资金提现渠道,它更准确地说是一个基于消费场景和信用评估模型构建的短期流动性补充工具。理解“提取额度”的底层逻辑,核心焦点在于如何满足系统对“风险可控性”的持续判定。机构划定的...
美团月付取现,现金怎么拿?
美团月付取现二维码的出现,实际上是美团在尝试扭转“现金流”对商家运营的限制,并进一步提升用户体验的战略体现。传统的现金支付模式,对商家而言,不仅增加了筹款难度,还带来了资金周转的压力,也增加了管理成本...
如何正确给花套袋
花卉育种与杂交过程中,套袋并非简单物理隔绝,而是精细操控植物生殖过程的关键环节。其核心目的在于防止外来花粉干扰,确保目标亲本的遗传纯正性与可控性。选择套袋材质至关重要,不同材质透气性、防雨性能、抗撕裂...
网贷平台:分类、监管与技术变革
网贷平台的分类逻辑正在经历结构性重塑。传统按服务对象划分的消费贷、经营贷、小额信贷等类别,正被基于技术架构的分类体系取代。以资金存管模式为分界线,银行存管平台与第三方存管平台形成差异化竞争,前者通过金...
分期乐彻底销户指南
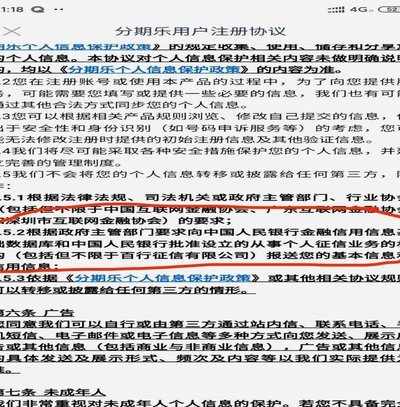
如果您考虑注销分期乐账户,了解整个流程和注意事项至关重要。首先,需要明确的是销户并非一个简单的操作,因为涉及到个人信用记录的更新,以及未结清订单的处理问题。建议在决定销户前,仔细检查是否有未支付的款项...