白条开通条件:全方位解读
白条平台的开通条件本质上是平台对用户信用风险的量化管理手段。平台通过多维度数据构建风控模型,其中核心要素包括用户身份验证、消费行为轨迹和还款记录。身份验证环节不仅限于基础的实名认证,更涉及人脸识别、设备指纹等生物识别技术,确保账户安全边界。消费行为轨迹则通过分析用户在平台内外的消费频率、品类偏好及支付方式,建立消费能力画像。值得注意的是,平台对还款记录的追踪已延伸至第三方支付数据,通过逾期率、账单完成度等指标反推用户信用等级,这种数据穿透性使开通条件具备动态调整能力。
用户行为数据的采集已突破传统金融场景限制,向生活场景深度渗透。平台通过分析用户在电商、出行、社交等场景的消费模式,构建复合型信用评估体系。例如,高频次的线上支付行为可能被赋予更高的信用权重,而异常消费时段的记录则可能触发风险预警。这种跨场景的数据整合使平台能够识别潜在风险,但同时也引发隐私保护的争议。当前主流平台已建立数据脱敏机制,通过加密传输和匿名化处理,在保障用户隐私的同时实现风险控制。
风控策略的制定遵循"风险收益平衡"原则,平台通过动态调整开通门槛实现精细化运营。对于高净值用户,平台可能采用授信额度分级制度,将消费能力与信用评分进行非线性匹配。而针对年轻用户群体,平台则通过行为数据积累建立成长型信用体系,允许在初期阶段以较低门槛开通服务,通过持续消费行为提升信用等级。这种分层策略既降低运营风险,又提升用户粘性,形成良性循环。
技术手段的迭代正在重塑开通条件的实现方式。区块链技术的应用使用户信用数据实现跨平台互认,减少重复验证环节。人工智能算法通过分析海量用户数据,可实时预测信用风险,使开通条件具备自适应能力。同时,联邦学习等隐私计算技术的应用,使平台能够在不获取原始数据的前提下完成模型训练,既保障数据安全又提升风控精度。这些技术突破使开通条件从静态规则向动态智能决策演进,重构了金融服务的底层逻辑。
相关文章
套现回收背后的商业风险与挑战
这类操作模式的底层逻辑,本质上是对金融监管盲区和信息不对称的深度利用。对于参与“套现回收”的商家而言,他们的商业形态并非单纯的交易场所,而更像是一个高度专业化的风险消化池。商家构建的现金流循环,极大地...
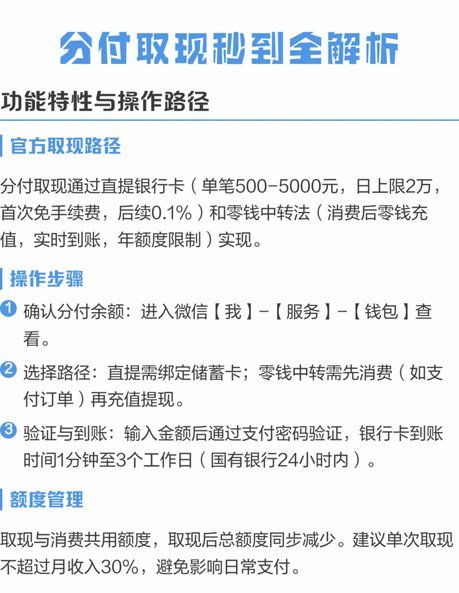
分付提现需付费吗?
近年来,随着移动支付的迅速普及和数字化金融产品的不断丰富,许多用户越来越依赖于各种线上支付工具来管理个人财务。以“分付”为代表的新兴支付产品为用户提供了一种便利快捷的资金管理和交易方式。然而,在享受便...
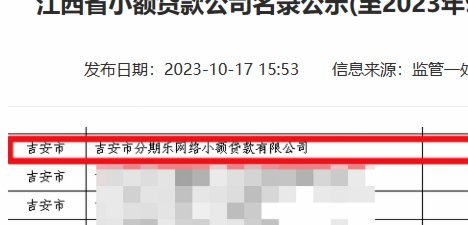
分期乐是哪家平台?
近期,关于“分期乐是哪个平台的贷款”这一话题引起了广泛关注。实际上,“分期乐”是由深圳乐信信息技术有限公司推出的一款消费信贷产品,主要针对年轻人提供分期购物服务和贷款支持。这款产品区别于传统的银行贷款...
微信分付套现风险警示
微信分付是一个基于信用的金融服务产品,旨在为用户提供更加灵活便捷的生活方式。然而,“套取”微信分付资金的行为并不合法且违反了微信平台的服务协议。因此,在讨论这个问题时,我们首先需要明确的是,任何形式的...
得物提现难?实名认证别走光
面对得物账户余额未实名认证的情况,用户可能会遇到无法提现的困扰。实际上,这背后涉及到了平台对用户身份信息验证的需求和保护机制,确保资金安全与用户权益。要解决这个问题,首先需要理解为什么实名认证是必要的...
便荔卡包通讯录修改的正确方法指南
修改联系人电话的实际操作,远非简单的输入覆盖替换流程。从专业数据管理和移动应用生态的角度来看,这本质上是一场涉及“数据源指引权”和“冲突解决机制”的系统校准。用户初次遇到修改需求时,往往误以为只是在前...