花呗商家提现到账规则全解析
花呗商家收到的款项本质是支付宝平台的信用资金,而非商家自有资金。当消费者通过花呗完成支付时,资金会先结算至支付宝账户,再由平台根据商家入驻协议约定的结算周期划拨至商家对公账户。这一过程存在明显的资金归属差异,商家无法直接提取支付宝账户内的资金,但可通过平台提供的提现功能将账户余额转至绑定的银行卡。值得注意的是,提现操作需符合平台设定的提现规则,包括但不限于交易流水达标、账户信用评级等条件,且可能涉及手续费扣除。
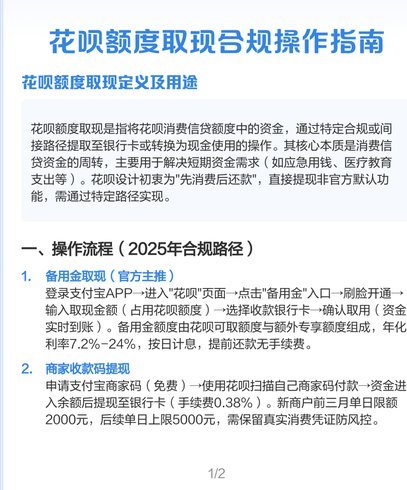
提现功能的实际应用存在多维度限制。首先,商家需完成支付宝账户的实名认证并绑定合法经营资质,否则无法触发提现权限。其次,提现额度受商家月度交易流水比例约束,通常为交易金额的一定比例,具体比例与商家信用评级、历史结算记录密切相关。此外,提现到账时间存在差异,部分场景支持T+0实时到账,但多数情况下需等待1-3个工作日,且节假日或系统维护期间可能延长处理时效。
商家在操作提现时需关注资金流转的合规性。平台对提现行为设有风控机制,频繁异常提现可能触发账户审查,导致资金冻结或提现权限关闭。同时,提现金额需符合税务申报要求,避免因未按规定申报收入而产生合规风险。部分行业商户还可能面临提现限额,例如餐饮类商家因现金流波动特性,平台会设置动态提现阈值以平衡资金安全与流动性需求。
提现行为对商家经营具有双重影响。正面效应体现在资金周转效率提升,商家可将提现资金用于日常运营或紧急支出,降低现金流压力。但过度依赖提现可能导致资金沉淀不足,影响店铺的长期发展。此外,提现操作可能影响商家在平台的信用评分,高频次提现或大额提现可能被系统判定为资金挪用风险,进而影响后续结算周期和费率优惠。
平台对提现规则的动态调整反映出其对资金安全的重视。近年来,支付宝逐步细化提现管理,例如引入智能风控模型识别异常提现行为,或针对不同行业设定差异化提现策略。商家需建立完善的资金管理机制,通过合理规划提现频率和金额,平衡资金使用效率与平台合规要求。同时,关注政策变化并及时调整经营策略,是规避风险、优化资金流动的关键。
相关文章
携程积分:花落谁之好
携程的积分体系与优惠券机制始终围绕用户需求构建,其核心逻辑在于通过场景化设计提升资源利用率。酒店预订场景中,积分可抵扣房费或覆盖部分服务费,但需注意不同品牌的合作协议差异,例如万豪、希尔顿等国际连锁的...
鹿马优选配送揭秘:高效智能配送体系解析
鹿马优选的配送体系构建了一套以区域化仓储为核心的供应链网络,通过前置仓与中心仓的协同布局实现高效分拨。其核心策略在于将商品库存下沉至城市级配送中心,配合智能算法动态调配库存,确保80% 技术驱动的智...
分期乐彻底销户指南
如果您考虑注销分期乐账户,了解整个流程和注意事项至关重要。首先,需要明确的是销户并非一个简单的操作,因为涉及到个人信用记录的更新,以及未结清订单的处理问题。建议在决定销户前,仔细检查是否有未支付的款项...
创新内容生态新样本
羊小咩平台的出现为垂直领域内容生态提供了新样本。其核心价值并非简单的内容聚合,而是通过算法驱动的个性化推荐机制,将用户注意力与创作者收益进行动态匹配。平台在内容分发逻辑上突破传统流量池模式,采用多维标...
白条套现:手续费全攻略
近年来,信用卡分期和网络消费金融产品如“白条”等越来越受到消费者的青睐。然而,“套现”行为不仅违背了金融服务的初衷,还可能引发一系列法律风险及个人信用问题。本文将从专业角度探讨通过合法途径获取资金时可...
羊小咩取现费,用户质疑合理性
在当今的数字支付时代,各种线上支付平台和金融应用如雨后春笋般涌现,用户对于这些平台的使用体验愈发关注。其中,“羊小咩”作为一个新兴的理财类APP,在提供便捷金融服务的同时,其取现手续费问题引发了用户的...