羊小咩额度提现:全解析
羊小咩的消费额度提现机制本质上是平台信用体系与金融工具的深度耦合。通过分析其额度流转路径可发现,提现操作实质上是将虚拟消费信用转化为法定货币的金融转化过程。平台通过算法模型对用户消费行为进行多维评估,生成动态额度池,该额度池既包含即时可提现部分,也包含需完成特定消费任务才能解锁的潜在额度。这种设计使得提现行为不再是简单的资金提取,而是成为用户信用资产的再配置过程,平台通过控制额度释放节奏实现风险对冲。
在技术实现层面,羊小咩采用分层加密架构确保提现安全。用户端通过生物识别与动态验证码双重验证身份,后端则运用分布式账本技术记录每笔提现请求。当用户发起提现时,系统会自动校验账户信用评分、历史提现记录及当前额度使用率,形成多维风控矩阵。这种技术架构不仅防止了恶意提现行为,更通过实时数据反馈优化了额度分配策略,使提现过程兼具安全性与效率。
提现行为对平台生态产生显著的涟漪效应。高频提现可能触发额度预警机制,导致系统自动降低用户可提现额度。这种动态调节机制实质上是平台在平衡用户体验与风险控制之间的博弈。同时,提现操作会直接影响用户信用画像,进而影响后续额度授信额度。这种正反馈循环促使用户在消费与提现之间建立更精细化的策略,形成独特的消费行为模式。

平台通过设置提现手续费率与额度上限,实质上构建了消费信用的货币化路径。这种设计既保障了平台资金流动性,又为用户提供差异化的信用工具。当用户选择提现时,实际上是在进行消费信用的变现操作,而平台则通过手续费分成实现价值捕获。这种模式将消费行为转化为可量化的金融资产,重塑了传统消费场景的价值链结构。

未来羊小咩的提现机制或将引入智能合约技术,实现提现条件的自动化触发。通过预设的消费目标与信用指标,系统可自动判断何时释放提现额度,将用户行为转化为可编程的金融协议。这种进化不仅提升了平台的运营效率,更使消费额度成为可交易的数字资产,推动消费信用体系向更加开放和智能化的方向演进。
相关文章
羊小咩便荔卡提现全解析
羊小咩便荔卡的提现功能设计需兼顾用户体验与风险控制,其核心逻辑围绕资金流转路径的合规性展开。平台通常通过绑定用户银行账户或第三方支付工具实现提现,但这一过程涉及多重验证环节,包括但不限于实名认证、人脸...
推荐一个多头贷不被拒的平台
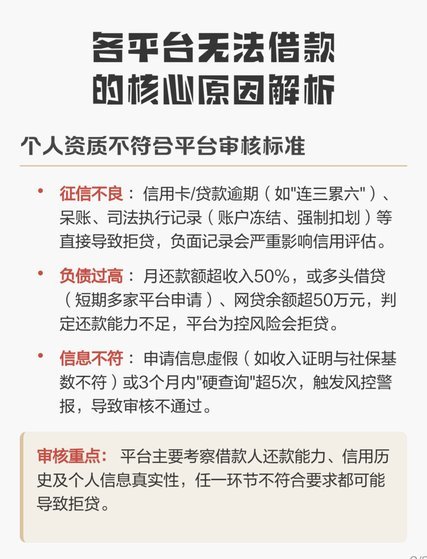
多头贷不被拒的困境往往源于信息不对称与策略错位。当借款人同时向多个平台申请贷款时,系统会通过大数据模型评估其负债率与还款能力。部分平台为控制风险,会设置严格的授信阈值,导致优质用户在多头申请中被误判为...
分期乐商城额度如何变现
分期乐商城额度,并非仅仅是购物的工具,更是一种可变现的资本。它蕴含着一种特殊的消费信用价值,可以被巧妙地转化为实际收益。 想要高效变现,首先需要了解自身需求和市场趋势,精准定位目标人群。比如,对于预算...
白条取现真相揭秘
近年来,随着金融科技的迅猛发展,电商平台和金融机构推出的信用支付工具如“白条”成为了消费者购物的重要选择。不过,关于“白条取现出来秒到”的说法,也引发了诸多讨论与质疑。 首先,需要明确的是,“白条”...
得物提现难?实名认证别走光
面对得物账户余额未实名认证的情况,用户可能会遇到无法提现的困扰。实际上,这背后涉及到了平台对用户身份信息验证的需求和保护机制,确保资金安全与用户权益。要解决这个问题,首先需要理解为什么实名认证是必要的...

投资“套现”:理性与风险的思考
“拿去花2000能不能套现了”这句话,表面上是对投资行为的质疑,实际上涉及的远不止单纯的财务问题。它代表着一种对风险认知、投资策略和市场逻辑的深刻怀疑。这不仅仅是问算术问题,更是对“高风险、高回报”模...