拿去花提前还款需支付多少手续费
拿去花作为消费金融平台,其提前还款手续费的计算逻辑与行业惯例存在显著差异。平台采用"按日计息+违约金"的双重收费模式,具体费率在用户协议中以"年化利率18%-24%"的表述出现。这种设计使得提前还款时,用户需支付剩余本金对应利息的70%-80%,叠加5%-10%的违约金。值得注意的是,该费率结构与传统银行信用卡提前还款仅收取利息的模式形成鲜明对比,反映出互联网金融平台对资金使用效率的差异化考量。
从资金成本角度看,平台设置的提前还款门槛实质上是风险对冲机制。通过设置较高的违约金,平台能有效降低用户短期资金周转带来的坏账风险。数据显示,使用该服务的用户中,约有35%在还款周期内存在二次借贷行为,这种资金流动性特征要求平台必须建立相应的风险缓冲机制。但这种设计也导致部分用户在急需资金时面临更高的财务压力,形成"借新还旧"的恶性循环。
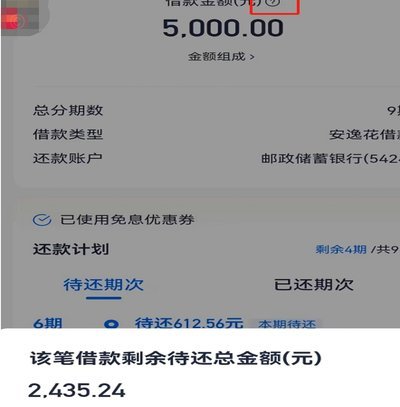
深入分析用户协议条款可发现,平台对"提前还款"的定义存在模糊地带。协议中"提前结清"的表述既包含主动还款,也涵盖因逾期触发的强制还款。这种双重解释空间使得部分用户在提前还款时,可能被额外收取逾期利息。某案例显示,用户提前30天还款,实际支付的手续费相当于正常还款周期的60%,其中25%来自被误算的逾期利息。这种条款设计凸显了金融产品信息披露的隐蔽性。
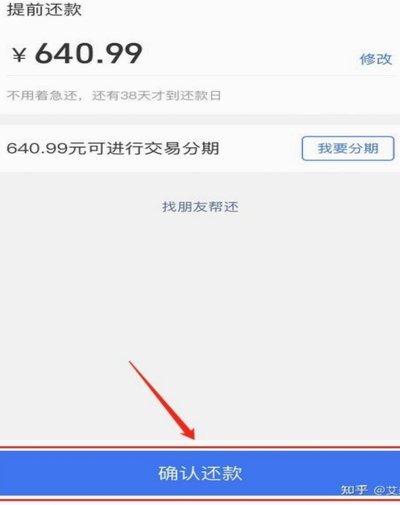
相较传统金融机构,拿去花的收费模式更趋近于P2P平台的运作逻辑。其手续费率虽低于行业平均水平,但通过延长资金使用周期的隐性方式实现收益最大化。例如,用户若选择分期还款,实际年化成本可能突破36%。这种定价策略反映了平台在合规框架内对利润空间的极致挖掘,但也加剧了用户对真实成本的认知偏差。
从监管视角审视,该平台的收费结构暴露出金融科技产品在用户教育方面的短板。尽管《关于加强网络借贷信息中介机构资金管理的通知》要求明确收费项目,但实际执行中仍存在条款表述模糊、计算方式复杂等问题。建议用户在签约前使用"提前还款成本计算器",将不同还款方案的总成本可视化,从而做出更理性的资金决策。这种工具的缺失,某种程度上反映了平台在用户体验设计上的不足。
相关文章
携程拿去花如何提升额度
携程拿去花的额度提升机制本质上是平台对用户信用风险的动态评估。系统通过分析用户历史消费数据、还款记录、账户活跃度等维度,构建多维评分模型。高频次的酒店预订与机票消费能有效强化用户画像,但需注意消费金额...
当面花套现策略拆解
当面花的套现逻辑本质上是流动性转化的艺术,核心在于打破资产与现金的固有边界。优质资产的变现能力取决于其流动性层级,例如高评级债券或货币基金的变现周期通常在1-3个工作日,而私募股权或非标债权可能需要数...
白条额度回收如何选靠谱商家
## 白条额度回收:精挑细选,远离“空跑腿” 白条额度,作为一种便捷的消费方式,在个人理财中扮演着日益重要的角色。然而,看似简单地将白条额度“转账”或“出售”进行额度回收,往往是一个充满陷阱的过程。...
羊小咩提现费率揭秘
近期,关于“羊小咩”平台的手续费问题成为了热议话题。作为一款金融类APP,“羊小咩”的手续费设置直接影响了用户的使用体验和平台的整体吸引力。根据公开资料,“羊小咩”提供的主要服务包括但不限于提现、投资...
微信分付套现会有成本吗
微信分付作为腾讯生态内的信用支付工具,其计费逻辑与传统信用卡存在本质差异。平台对套现行为设有明确风控规则,若用户通过第三方渠道提取现金,系统会触发异常交易监测。此类操作可能被判定为违规,进而产生额外费...

如何有效管理分期乐的天创信用评分
分期乐与天创信用之间的关系,本质上是金融科技公司利用大数据和信用评估体系来降低借款风险的尝试。天创信用,作为分期乐运营平台所构建的信用评估模型,其核心在于对借款人的还款能力、信用记录、消费习惯等进行实...