网贷平台大解密
互联网金融的演变催生了庞大的网贷市场,各平台特性鲜明,用户需求日益个性化。简单地罗列平台名称毫无意义,更重要的是理解不同平台的风险偏好、目标客群以及各自在信用评估体系上的差异。例如,以蚂蚁集团为代表的...
便荔卡提现多久? 揭秘支付链路的“黑箱”
时间周期并非一个固定的数值,而是由支付体系中多个独立、串联的流程共同决定的。试图用单一的时长来衡量一次“便荔卡提现”的完成时间,本质上是忽略了支付链路的复杂性。核心时间消耗环节,往往不在于平台发起提现...
分期乐提现技巧:掌握这些方法更高效
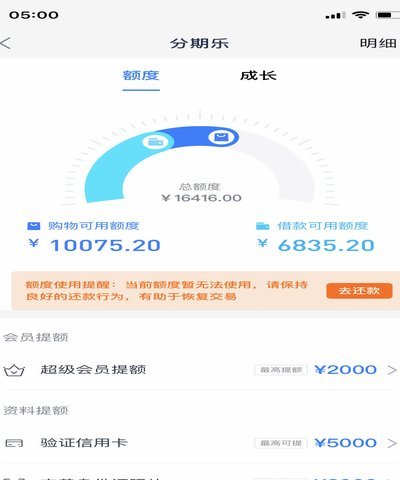
分期乐的提现机制并非简单地按月还款后收到一笔现金,它背后隐藏着复杂的时间差和多重因素的影响。理解这一点至关重要,否则容易对平台的运作逻辑产生误判,进而影响资金的流动和收益的期望。分期乐的核心在于“期”...
鹿优选额度提现:真相揭秘
鹿优选商城的额度本质是平台对用户信用额度的评估结果,其核心逻辑在于通过消费行为积累信用资产。从资金流转角度看,额度本身并非可直接提现的现金账户,而是基于用户消费数据形成的虚拟信用凭证。平台通过额度机制...
网贷平台成本几何?
网贷平台的利率结构呈现显著分层特征,头部机构普遍采用浮动年化利率模式,底层平台则通过复利计算形成资金池。以某平台为例,其基础年化利率为12%,但附加服务费、逾期罚息后实际综合成本可达36%。这种差异源...
分期乐额度用完后如何提额
分期乐额度的提升本质上是平台对用户信用价值的重新评估。平台通过算法模型综合分析用户的还款记录、消费频次、账户活跃度等维度,当额度耗尽时,系统会触发提额评估机制。用户需主动优化信用画像,例如保持每月最低...
羊小咩消费额度如何提取
羊小咩平台的消费额度本质上属于信用预授权资金,其提取路径与传统信用卡存在显著差异。用户需通过绑定的银行账户进行额度划转,但平台通常设置单日提现上限与手续费率,这一设计既规避了资金违规流动风险,也确保平...
鹿优鲜的兴衰密码:生鲜电商的商业透视
鹿优鲜的崛起与衰落,不仅仅是商业模式上的探索,更是一面折镜,映照出中国新兴消费市场、供应链管理以及用户忠诚度等多个层面的复杂性。它最初的成功,很大程度上得益于对下沉市场的精准定位。与传统的生鲜电商不同...
美团月付取现后现金受限怎么办?
近年来,随着移动支付的普及,越来越多的商家选择使用第三方平台提供的金融服务来解决资金流转问题。美团月付取现功能为不少餐饮和零售业者提供了便利,但在实际操作中却时常遇到现金无法正常使用的情况。这种现象不...
得物余额的巧妙运用指南
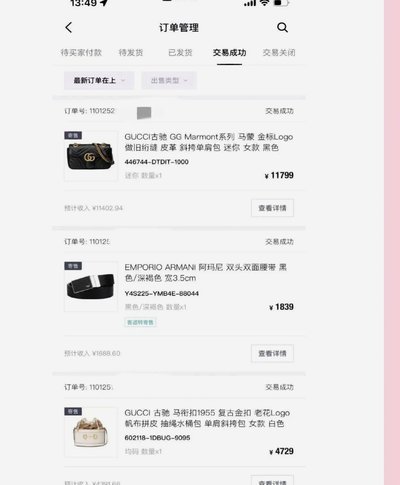
得物余额的真正价值,远超于一笔可以简单抵扣商品款项的现金属性。它更多是一个平台信用资产的体现,代表着用户与平台生态系统完成的、尚未完全变现的交易承诺。从财务规划和消费行为学的角度审视,用户的核心任务并...