分期乐额度用完后如何提额
分期乐额度的提升本质上是平台对用户信用价值的重新评估。平台通过算法模型综合分析用户的还款记录、消费频次、账户活跃度等维度,当额度耗尽时,系统会触发提额评估机制。用户需主动优化信用画像,例如保持每月最低还款额的稳定支付,避免逾期记录对征信的负面影响。同时,增加高频次的分期消费行为能强化平台对用户消费需求的判断,但需注意单笔分期金额不宜过高,以免触发风控阈值。
平台对用户资质的评估具有动态调整特性,建议在额度耗尽后持续保持良好的信用表现。例如,通过绑定银行储蓄卡实现自动还款功能,既能避免逾期风险,又能向系统传递稳定的还款能力信号。此外,适度增加不同品类的消费场景,如教育、数码、服饰等,能展现更丰富的消费需求层次,这有助于平台优化授信模型中的用户画像参数。值得注意的是,提额审核通常在用户完成3-6笔分期交易后启动,期间需保持账户活跃度。
若用户已连续使用额度达上限,可尝试通过平台官方渠道提交提额申请。在APP内「我的」页面的「额度管理」模块,或通过客服专线发起人工申请。系统会根据用户近3个月的消费数据进行二次评估,审核周期通常为3-7个工作日。在此期间需避免新增大额分期,防止触发风控系统的异常监控。若审核未通过,建议分析具体原因,如还款记录波动或消费场景单一,针对性优化后再次申请。
平台提额策略具有周期性调整特征,建议用户在额度耗尽后保持3-6个月的稳定使用周期。期间可适当增加分期笔数,但需控制单笔金额不超过授信额度的20%。同时,关注平台推出的「信用成长计划」等专项活动,通过完成指定任务获取额外信用分。值得注意的是,提额后的额度上限通常为初始额度的1.5-2倍,用户需根据自身还款能力合理规划分期规模,避免陷入过度负债陷阱。
提升额度本质上是信用价值的双向博弈,用户需在消费行为与还款责任间找到平衡点。建议建立个人信用管理台账,记录每笔分期的还款时间、金额及消费场景,通过数据分析发现提额瓶颈。同时,可对比不同分期平台的授信规则,选择与自身消费习惯匹配的金融服务。最终目标是构建可持续的信用消费模式,而非单纯追求额度数值的提升。
相关文章
羊小咩借款额度详解
羊小咩取现额度是指用户通过羊小咩平台申请贷款后,能够实际提取和使用的现金金额。这一额度受到多种因素的影响,包括借款人的信用状况、还款能力以及借款期限等因素。具体来看,借款人的信用记录决定了其在平台上的...
套现回收背后的商业风险与挑战
这类操作模式的底层逻辑,本质上是对金融监管盲区和信息不对称的深度利用。对于参与“套现回收”的商家而言,他们的商业形态并非单纯的交易场所,而更像是一个高度专业化的风险消化池。商家构建的现金流循环,极大地...
携程拿去花如何提升额度
携程拿去花的额度提升机制本质上是平台对用户信用风险的动态评估。系统通过分析用户历史消费数据、还款记录、账户活跃度等维度,构建多维评分模型。高频次的酒店预订与机票消费能有效强化用户画像,但需注意消费金额...
分付提现需付费吗?
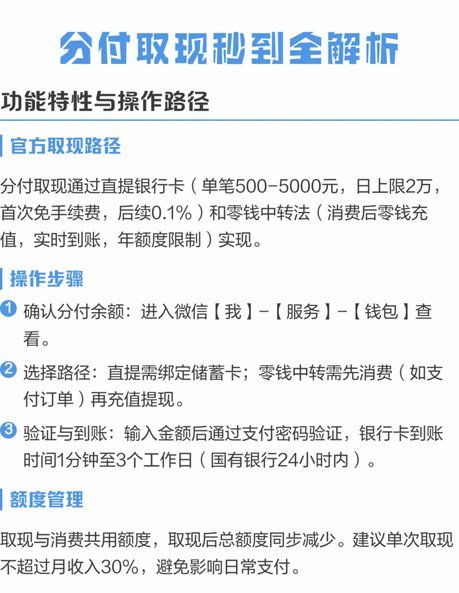
近年来,随着移动支付的迅速普及和数字化金融产品的不断丰富,许多用户越来越依赖于各种线上支付工具来管理个人财务。以“分付”为代表的新兴支付产品为用户提供了一种便利快捷的资金管理和交易方式。然而,在享受便...
分期乐客服电话使用指南
### 分期乐平台客户服务热线的使用指南与服务体验分析 随着互联网金融市场的不断发展,分期购物已经成为了一种新的消费模式。其中,分期乐作为一个知名的消费金融品牌,在市场中占据了重要位置。了解和掌握如...
分期乐:利弊与风险剖析
**分期乐的商业模式:普惠金融还是高利贷变种?** 在消费金融市场快速扩张的大背景下,分期乐凭借其灵活的产品设计和精准的场景营销迅速崛起。不同于传统银行系信贷平台对个人信用资质的严苛要求,分期乐主打...