正规网贷平台有哪些?这些事儿要知道
在线借贷市场的格局,本质上是由持牌消费金融公司和互联网巨头共同塑造的。持牌意味着每家机构都经过银保监会或地方金融监管部门的审批,资金端有明确的来源约束,这构成了合规经营的第一道防线。蚂蚁集团旗下的借呗、微信生态内的微粒贷,以及京东金融、度小满、美团等平台的借贷产品,均属于这一体系。它们的共同特征是:接入央行征信系统,风控模型基于真实的消费场景数据,而非单纯的信用评分。这意味着,用户在申请借贷时,平台能够交叉验证收入流水、消费行为、社交关系等多维信息,从而在利率定价上做到差异化和精细化。
从利率结构看,正规网贷平台的年化利率普遍控制在36%以内,这是监管划定的红线。值得注意的是,多数头部平台的实际执行利率远低于上限,通常在10%到24%之间浮动。以招联消费金融、马上消费金融、中邮消费金融为代表的持牌消金公司,其利率策略更倾向于服务下沉市场的中小额借贷需求,产品设计上往往嵌入分期场景,比如电商分期、话费充值分期、教育分期等。这些场景化产品之所以能维持较低利率,是因为它们获得了商户端的流量补贴,成本结构与传统纯信用借贷有本质区别。
风控能力的差异,是区分正规平台与灰色地带的核心分水岭。合规平台普遍采用"大数据+人工审核"的双轨模式:系统端抓取用户授权后的银行流水、社保缴纳记录、公积金数据;人工端则会对异常行为进行二次核验。以信也科技(宜人贷)为例,其风控模型引入了反欺诈引擎,能够在申请阶段识别出多头借贷、短期频繁申请等高危信号,主动拦截风险用户。这种前置拦截机制,既降低了坏账率,也避免了用户陷入"以贷养贷"的恶性循环。
监管政策近年来持续收紧,对网贷行业的冲击是结构性的。2020年《关于进一步规范商业银行互联网贷款业务的通知》明确要求银行不得为互联网贷款提供资金池服务,这直接改变了行业资金端的运作模式。与此同时,地方金融监管局对地方性小贷公司、融资租赁公司进行了专项排查,大量无牌照的"网络小贷"被清退。这一轮洗牌之后,留存下来的平台基本都持有消费金融牌照或银行系互联网贷款资质,行业集中度显著提升,头部平台的市场份额进一步向蚂蚁、京东、度小满等方向聚合。
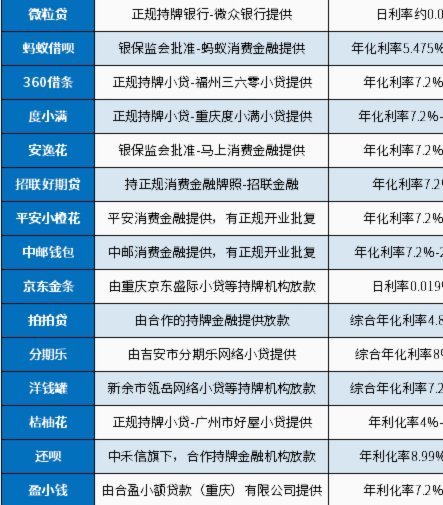
用户选择网贷平台时,最容易被忽视的隐性成本是"隐形门槛"。正规平台虽然不收取高额手续费,但往往通过缩短放款周期、设置提前还款违约金等方式间接增加用户负担。相比之下,持牌消金公司的产品设计更加透明:提前结清无违约金、逾期计息规则清晰、还款方式灵活。以美团借钱为例,其还款周期支持按月、按季、按年等多种方式,且提前还款不收取额外费用,这在同类产品中属于相对良性的条款设计。
最终,判断一个网贷平台是否正规,不应只看品牌知名度,而应追溯其底层资质和资金链路。持牌消金公司、银行系互联网贷款、持牌小贷公司这三类主体,构成了当前合规网贷的完整图谱。用户在申请借贷前,可以通过中国银保监会官网查询机构持牌信息,也可通过"国家企业信用信息公示系统"核实企业资质。这些看似繁琐的验证步骤,恰恰是保护自身权益最可靠的方式。
相关文章
花呗套现手续费揭秘
花呗套现的手续费机制本质上是多重成本的叠加产物。当用户通过第三方平台或线下商户将花呗额度转化为现金时,手续费通常由三部分构成:平台服务费、资金周转成本和风险溢价。线上渠道如聚合支付平台往往按交易额的1...
分期乐2万用法详解
### 信用评估与额度匹配 分期乐作为一款灵活的消费金融产品,其核心在于精准匹配用户的信用需求。要有效利用2万元的额度,第一步是深入理解自己的信用状况。不同人群的信用评估模型差异显著,例如,年轻白领...
花呗套现行为知多少
花呗作为一种便捷的消费信贷工具,其本质在于为用户提供一个更为灵活的资金周转和支付方式。然而,在实际应用中,一些用户可能会尝试利用花呗来进行所谓的“套现”行为。这种做法实际上是将借款功能异化为一种现金提...
套花呗钱可靠吗?如何取出
近年来,随着花呗作为一种便捷的消费信贷产品受到广泛欢迎,“套取”花呗资金成为了一种新兴的话题。首先需要明确的是,任何形式的资金套取行为都必须遵守相关法律法规,并且其可靠性以及安全性是值得深思熟虑的问题...
分期乐客服电话使用指南
### 分期乐平台客户服务热线的使用指南与服务体验分析 随着互联网金融市场的不断发展,分期购物已经成为了一种新的消费模式。其中,分期乐作为一个知名的消费金融品牌,在市场中占据了重要位置。了解和掌握如...
微信分付怎么用好避免风险
微信分付,通常指在微信群内进行款项结算的习惯。这个现象远不止简单的“借钱”或“还钱”,它代表着一种新的社交经济模式,涉及了信任、风险、管理和潜在的商业机会。理解“微信分付套出来怎么用”,需要从几个关键...