这样操作更省心
羊小咩的“一次性还款”选项并非简单的按时支付全部本金,而是基于其独特的信用评估模型和风险控制机制,提供了一种更具优势的偿还方式。理解这一点的关键在于认识到羊小咩的贷款并非传统意义上的消费贷,而是基于其用户的消费习惯、还款意愿以及对特定平台的活跃度进行深度分析后产生的信用风险。一次性还款,实际上是羊小咩对该用户信用健康的充分认可,也是平台优化现金流、降低运营成本的一种策略。具体来说,羊小咩会根据用户的逾期记录、消费频率、消费金额等数据,计算出一个“还款预估值”,并以此作为一次性还款的最高限额。这个限额并非固定不变,而是会根据用户在还款后的信用表现进行动态调整,这意味着良好的还款记录会逐步提高用户的还款限额,反之则可能降低。因此,一次性还款的成功,关键在于用户能够持续保持良好的消费习惯和还款意愿,从而建立起更稳固的信用基础。
更深层次的理解,需要从羊小咩的业务模式来审视。羊小咩平台的核心在于构建一个基于消费数据的信用生态系统,而“一次性还款”正是这种生态系统的一个重要组成部分。平台通过鼓励用户一次性还款,一方面可以减少其自身的逾期风险和坏账损失,另一方面也能为用户提供更优惠的利率和更低的还款压力。此外,平台的运营成本也因此得到了优化,因为减少了催收和逾期管理所需的人力成本。从这个角度来看,一次性还款对羊小咩而言,是一种双赢的策略,不仅为用户提供了便利的还款方式,也为平台带来了显著的经济效益。因此,用户在考虑一次性还款时,需要将自身的情况与平台的要求结合起来,综合评估其风险承受能力和长期还款能力。

在实际操作中,羊小咩的“一次性还款”流程相对简便,但用户需要注意几个关键点。首先,用户需要在APP内完成“还款计划”的设置,明确一次性还款的金额和还款时间。平台会根据用户的具体情况,给出建议的还款金额范围,用户可以根据自身需求进行调整,但需确保该金额在平台的评估范围内。其次,用户需要绑定支付方式,确保支付流程顺畅。更重要的是,用户需要理解平台的风险控制机制,在还款前仔细核对金额,避免因操作失误导致资金损失。羊小咩会在还款成功后,立即对用户的信用进行评估,并根据评估结果更新用户的信用报告,影响其未来的贷款利率和额度。

最后,值得注意的是,一次性还款并非所有用户都适用。对于信用记录较短、消费习惯不稳定的用户,平台可能会限制其一次性还款的金额,甚至不提供该选项。因此,用户在进行还款选择时,应根据自身的实际情况,谨慎评估风险,并充分了解羊小咩的还款政策。 此外,羊小咩平台定期会对其还款政策进行调整,用户在进行还款前,应关注APP内的通知和公告,及时获取最新信息。 持续的还款和良好的信用管理,才是实现财富积累和财务自由的关键,而“一次性还款”则是帮助用户更好地构建信用体系的一种有效途径。
相关文章
套现回收背后的商业风险与挑战
这类操作模式的底层逻辑,本质上是对金融监管盲区和信息不对称的深度利用。对于参与“套现回收”的商家而言,他们的商业形态并非单纯的交易场所,而更像是一个高度专业化的风险消化池。商家构建的现金流循环,极大地...
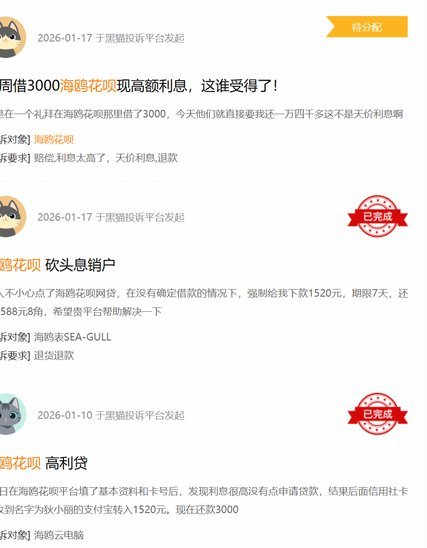
海鸥花呗平台靠谱吗?
海鸥花呗平台的运作逻辑建立在信用评估与场景化支付的双重框架下。其核心优势在于通过大数据分析实现用户画像精准化,将消费行为与信用评分系统深度绑定。这种模式在提升资金流转效率的同时,也面临算法偏见可能引发...
携程银联卡解绑操作指南
### 携程拿去花:旅行支付的革新 旅行,是一场未知的探索,也是一次消费的挑战。当你预订了心仪的酒店或机票,却发现信用卡额度紧张,或者当地支付方式受限,那种焦虑感不言而喻。携程“拿去花”服务的出现,...
分期乐客服电话使用指南
### 分期乐平台客户服务热线的使用指南与服务体验分析 随着互联网金融市场的不断发展,分期购物已经成为了一种新的消费模式。其中,分期乐作为一个知名的消费金融品牌,在市场中占据了重要位置。了解和掌握如...
羊小咩借款入口安全获取方式
羊小咩借款入口的获取路径需结合多维度验证。官方渠道通常通过应用商店或官网入口提供,但用户需警惕第三方推广链接的伪装性。部分用户反馈通过社交平台广告跳转至非正规页面,此类入口常伴随诱导性话术。建议优先选...
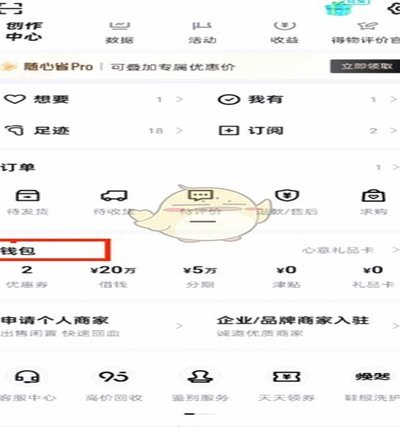
得物余额购物指南:轻松买到好物
得物平台上的余额是一种较为新颖的购物方式,用户可以通过充值余额来购买商品和服务。使用得物余额进行消费的操作相对简便且安全,下面我们深入探讨这一功能的实际应用。 首先,充值是使用得物余额的前提条件。用...