花呗付款商家如何提现?
花呗作为蚂蚁集团推出的信用支付工具,其结算机制本质上是依托支付宝平台的电子账户体系。当消费者通过花呗完成支付后,商家账户中的资金会以支付宝余额形式存在,而非直接转化为现金。这一过程涉及复杂的资金清算与风险对冲机制,确保平台方能够有效管控信用风险。对于线下实体商户而言,若
不同场景下的资金流转存在显著差异。在淘宝天猫等电商平台,花呗交易产生的资金会优先用于平台保证金、技术服务费等扣除,剩余部分按约定比例结算至商家账户。而线下门店若接入支付宝收单服务,资金流经收单机构后最终归集至支付宝账户,商家需主动发起提现操作。值得注意的是,部分第三方支付机构提供的「T+0」提现服务,虽能实现当日资金到账,但往往需要支付更高的手续费,且存在资金池冻结风险。这种机制设计本质上是平台对信用支付模式的风控延伸。

资金到账时间与结算周期直接影响商家现金流管理。支付宝对花呗交易的结算周期通常为7-15个工作日,期间资金处于平台监管账户状态。商家若急需现金,可通过「零钱通」或「余额宝」等工具进行资金周转,但需承担相应的资金占用成本。部分大型电商平台已推出「花呗分账」功能,允许商家将交易金额按比例分账至多个合作方,这种模式在餐饮、零售等高频消费场景中应用广泛,但需注意分账比例与结算时效的平衡。

实际操作中,商家对现钱的需求往往源于特定场景。例如部分线下商户为应对突发的现金交易需求,会同时开通微信支付与花呗收款功能,通过多账户资金调配实现流动性管理。但这种做法可能引发合规风险,尤其是当涉及跨境交易或大额提现时,易触发反洗钱监控机制。更稳妥的解决方案是通过正规金融机构提供的「支付+融资」服务,将花呗交易资金转化为可流转的流动性资产,但需评估相关服务的费率与风控要求。
当前支付生态的演变正在重塑商家的资金管理逻辑。随着数字支付渗透率持续提升,现钞使用场景正在萎缩,但商家对现金流的刚性需求并未消失。花呗等信用支付工具的普及,本质上是将传统信用支付转化为数字化的流动性管理工具。对于追求效率的商家而言,理解资金流转路径、合理利用支付工具的融资功能,比单纯追求现钱更为关键。未来随着央行数字货币的推进,支付结算的形态将进一步演变,但核心逻辑仍围绕资金流的数字化管控展开。
相关文章
多头贷也能放款的平台
近年来,多头贷现象日益引起社会关注。所谓的“多头贷”是指借款人同时向多家借贷平台借款的行为,这种行为可能导致借款人过度负债。然而,在某些情况下,“多头贷也能出款的平台”仍然存在,并且可能对一些用户来说...
美团月付怎么转微信?
### 美团月付取现如何转账至微信 面对资金需求,不少用户会选择通过美团月付进行消费,但有时可能需要将月付中的余额或现金提取到微信钱包中。那么,这种操作是如何实现的呢?本文将从实际操作步骤及注意事...
花呗提现手续费多少?
近期,随着移动支付方式的广泛普及,“花呗”这种基于信用的消费模式受到了许多用户的青睐。但也有不少用户关心一个问题:“花呗兑现金需要支付手续费吗?如果要兑换的话,具体费用是多少呢?”实际上,关于“花呗兑...
海鸥花呗平台靠谱吗?
海鸥花呗平台的运作逻辑建立在信用评估与场景化支付的双重框架下。其核心优势在于通过大数据分析实现用户画像精准化,将消费行为与信用评分系统深度绑定。这种模式在提升资金流转效率的同时,也面临算法偏见可能引发...
鹿优选消费额度提取指南
### 鹿优选消费额度的提取:背后的机制与策略 消费额度作为一种新型的信用消费模式,在近年来逐渐成为电商平台和用户之间的重要桥梁。鹿优选作为其中的代表平台之一,其消费额度的提取机制不仅体现了金融科技...
分付提现需付费吗?
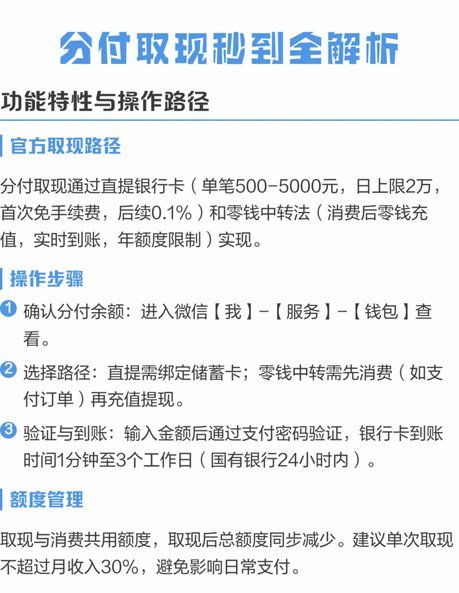
近年来,随着移动支付的迅速普及和数字化金融产品的不断丰富,许多用户越来越依赖于各种线上支付工具来管理个人财务。以“分付”为代表的新兴支付产品为用户提供了一种便利快捷的资金管理和交易方式。然而,在享受便...