如何刷出更高额度?
消费额度的动态调整机制本质上是金融风控模型的产物,其核心逻辑在于通过用户行为数据反推信用价值。羊小咩平台的额度体系并非静态数值,而是依托多维数据流实时计算的结果。当用户频繁触发消费场景中的特定行为,如分期付款、额度拆分或跨平台消费,系统会将这些行为转化为信用评分的增量因子。值得注意的是,这种机制并非简单的数值叠加,而是通过机器学习算法对行为序列进行模式识别,进而判断用户的还款意愿与能力。
在额度管理的底层逻辑中,平台往往采用"行为-风险"的双向校验模型。当用户尝试突破既定额度上限时,系统会启动多层验证流程,包括但不限于交易场景的合理性分析、资金流向的异常检测以及用户身份的实时核验。这种设计既防止了额度被恶意套现,也确保了资金使用的合规性。值得注意的是,部分用户通过优化消费路径或调整交易时间,确实能触发系统对风险阈值的重新评估,但这本质上是对风控模型的边缘试探。

额度体系的弹性空间往往存在于用户行为的细微差异中。例如,同一笔消费在不同时间段的完成方式,或是消费场景的组合变化,都可能影响系统对用户信用状况的判断。这种设计既体现了金融风控的精细化程度,也暴露出系统在应对复杂用户行为时的局限性。部分用户通过刻意调整消费频率或金额,确实能在特定时段获得更高的临时额度,但这种操作往往伴随着系统风控策略的动态调整。
当前消费金融领域的额度管理正经历从"静态评估"向"动态博弈"的转变。平台方通过引入实时数据流和行为分析模型,试图在风险控制与用户体验之间找到平衡点。这种转变既带来了更精准的额度分配机制,也催生了用户通过行为优化获取额度红利的策略。值得注意的是,随着监管政策的完善和技术手段的升级,这种博弈正在向更复杂的维度演进。
相关文章
多多提现全攻略
在当前的数字经济环境下,拼多多(以下简称“多多”)平台上的用户不仅可以享受购物的便捷,还可以通过参与平台的各类活动、任务等方式获得现金或红包。然而,当用户想要提现这些现金时,可能会遇到一些操作上的困扰...
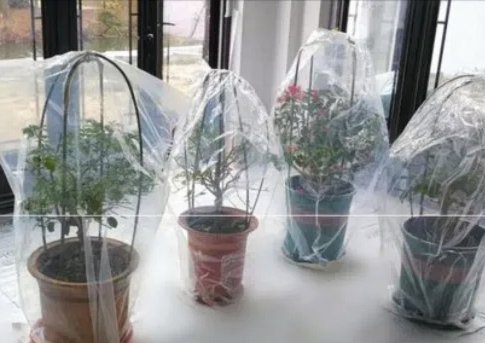
如何正确给花套袋
花卉育种与杂交过程中,套袋并非简单物理隔绝,而是精细操控植物生殖过程的关键环节。其核心目的在于防止外来花粉干扰,确保目标亲本的遗传纯正性与可控性。选择套袋材质至关重要,不同材质透气性、防雨性能、抗撕裂...
花呗合法吗?轻松关闭指南
近年来,互联网金融产品蓬勃发展,花呗作为阿里巴巴集团推出的一款信用支付工具,在消费市场中占据了重要位置。关于“花呗这个平台合法吗”的疑问,其实源自对金融监管和信用服务模式的理解。 首先,从法律层面...
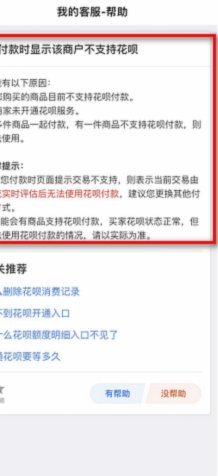
花呗转现遇阻,背后原因复杂多端
花呗转现平台的异常,绝不仅仅是偶尔的“网络延迟”或“系统维护”那么简单,它往往是支付生态系统内部复杂交互的体现,更可能预示着潜在的安全风险或业务运营问题。我们经常看到用户反馈“交易未成功”、“扣款失败...

花呗套现:风险与策略
### 信用套现的本质:从杠杆利用到风险控制 信用套现并非简单的资金挪用,而是一种基于信用体系的杠杆利用策略。其核心在于通过合理规划信用额度与还款周期,实现资金流的优化。例如,花呗作为一种短期信用工...
消费信贷变现实战:打造高效利润增长体系
随着金融科技的发展,分期乐这类消费信贷平台已经成为年轻人群体中的热门选择。其核心优势在于通过灵活的支付方式和便捷的服务体验,满足了消费者的即时消费需求。然而,对于运营者而言,如何有效地将这种基于用户需...