秒花花贷钱退了吗?
秒花花贷款骗局的受害者常陷入"资金是否能追回"的焦虑,这种焦虑源于对平台运营模式的模糊认知。此类骗局通常以"秒批额度""零门槛放款"为诱饵,通过伪造征信报告、虚构贷款合同等手段制造虚假借贷场景。当用户发现资金被转走后,往往面临平台失联、客服失灵的困境。资金流向的透明度成为关键,部分平台会将用户款项转入第三方账户,形成资金链断裂的隐患。这种操作模式与P2P暴雷事件存在相似性,但更隐蔽的是其利用社交软件进行的多层分润,使得资金流向难以追溯。
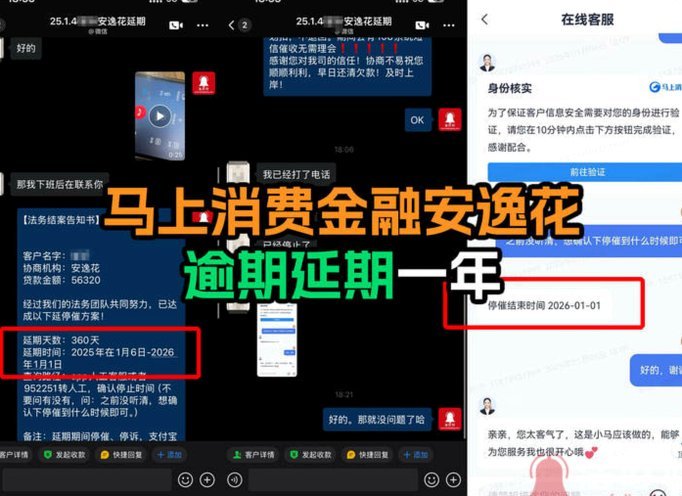
法律追责的可行性取决于证据链完整性。受害者需重点收集平台注册信息、转账凭证、聊天记录等关键证据,这些材料能证明资金转移的主观故意。司法实践中,法院对"套路贷"的认定标准正在细化,2023年最高法发布的典型案例显示,即使平台宣称"借款",若存在虚构债务、恶意垒高债务等行为,仍可能被判定为诈骗罪。但需注意,普通借贷纠纷与刑事犯罪的界限往往模糊,需专业律师介入才能精准界定。
平台运营的黑箱操作常伴随技术手段的滥用。部分骗局利用区块链技术伪造交易记录,或通过虚拟货币转移资金,这些手段使资金追索难度倍增。但技术并非绝对屏障,2022年某地警方通过追踪区块链交易哈希值,成功冻结涉案资金。值得注意的是,多数骗局在初期会设置"还款陷阱",诱导用户主动转账,这种设计使得资金追回概率随时间推移呈指数级下降。受害者需在发现异常后立即冻结相关账户,避免二次资金损失。
应对策略需兼顾法律与技术层面。建议受害者优先向银保监会投诉,该部门已建立网贷机构备案查询系统,可快速核实平台资质。同时,可申请冻结涉案账户,依据《反电信网络诈骗法》第32条,公安机关有权对可疑账户实施紧急止付。技术层面,区块链存证工具能帮助固定电子证据,但需注意证据采集的时效性。最终解决方案往往涉及多部门协作,包括网信办、金融监管机构与公安机关的联合行动。
骗局的持续存在揭示了金融监管的盲区。部分平台利用"助贷"模式规避监管,通过与持牌机构合作包装业务,这种灰色地带为诈骗提供了温床。2023年某省金融监管局披露的数据显示,超60%的非法借贷平台通过第三方支付通道完成资金流转,这使得资金监管难度呈几何级数增长。未来监管重点或将转向穿透式监管,要求平台披露全部资金流向,但这需要技术手段与法律制度的双重革新。对于普通用户而言,建立金融风险意识比单纯关注资金追回更为关键。
相关文章
如何彻底注销分期乐账号?
注销分期乐账号的过程虽然看似简单,但实际上包含了一系列步骤,确保您彻底解除与该平台的联系。首先,访问分期乐官方网站或下载并登录官方APP,找到“个人中心”板块,在这里可以查询到您的账户信息以及相关设置...
多多提现全攻略
在当前的数字经济环境下,拼多多(以下简称“多多”)平台上的用户不仅可以享受购物的便捷,还可以通过参与平台的各类活动、任务等方式获得现金或红包。然而,当用户想要提现这些现金时,可能会遇到一些操作上的困扰...
安全下载现金卡app官方入口
随着移动支付的普及,现金卡app作为一种全新的支付方式应运而生。这种应用程序不仅便捷高效,还提供了丰富的金融服务和优惠活动。然而,在众多的现金卡APP中寻找官方入口并不总是一帆风顺的过程,本文旨在帮助...
360借条电话转人工客服指南
面对360借条平台的使用过程中遇到问题时,很多用户可能 首先,大多数在线金融服务平台包括360借条在内都会配备多种客户服务渠道,如自助服务、工单系统等,但直接与真人交流往往能更快解决复杂问题或特定...
白条套现:手续费全攻略
近年来,信用卡分期和网络消费金融产品如“白条”等越来越受到消费者的青睐。然而,“套现”行为不仅违背了金融服务的初衷,还可能引发一系列法律风险及个人信用问题。本文将从专业角度探讨通过合法途径获取资金时可...
消费分期套现的底层逻辑:风险、便利与监管透析
随着互联网金融的蓬勃发展,分期购物平台成为现代消费的重要组成部分。这些平台通过提供灵活的分期付款方案,为消费者提供了更加便捷的购物体验。然而,值得注意的是,部分分期购物平台不仅允许用户分期付款,还提供...