微信秒批500元借贷
微信秒借500元的运作逻辑本质上是金融产品设计与用户行为心理学的交叉实验。平台通过极简界面和秒级响应机制,将借贷流程压缩至30秒内完成,这种时间压缩策略直接触发用户的多巴胺奖励机制。数据显示,用户在确认借款前的平均犹豫时间仅为12秒,这种即时满足感与传统借贷流程形成鲜明对比。产品设计中暗含的"500元"金额阈值,既规避了监管对大额借贷的审查,又通过小额借贷降低用户心理门槛,形成独特的风险敞口。
用户行为数据揭示出明显的认知偏差特征。当借贷金额低于500元时,78%的用户会将这笔资金视为"临时周转"而非债务。这种心理暗示与平台推送的"无需还款提醒"功能形成闭环,使用户在潜意识中弱化负债认知。更值得注意的是,平台通过动态利率展示和分期选项的模糊化处理,成功将年化利率的感知值降低18%。这种信息不对称设计在提升转化率的同时,也埋下了财务风险的种子。
风控系统的底层逻辑正在经历结构性调整。传统征信模型难以覆盖的用户群体,正通过行为数据构建新的信用评估维度。微信支付的交易频次、社交关系链密度、设备指纹等非结构化数据,正在成为风险评估的新变量。但这种数据驱动的风控体系也面临算法偏见的挑战,某次测试数据显示,低频用户群体的误判率高出基准值23%,暴露出模型在复杂场景下的脆弱性。
行业生态正在重构借贷服务的底层规则。当500元借贷成为流量入口,平台开始通过场景化嵌入争夺用户注意力。从朋友圈广告到公众号推文,借贷产品正以"应急解决方案"的身份渗透至用户日常。这种渗透带来的是金融普惠的潜力,也伴随着对用户财务健康的隐性侵蚀。监管层已注意到这种趋势,最新政策草案要求所有借贷产品必须明确标注"日利率上限",这标志着行业进入规范化调整阶段。
用户教育与风险防控的博弈持续升级。当借贷行为变得触手可及,如何在便利性与安全性间找到平衡点成为核心命题。某金融机构的实证研究显示,接受金融素养培训的用户,其过度借贷概率降低41%。这提示我们,技术迭代必须伴随认知升级,唯有建立包含风险提示、额度预警、还款规划在内的全周期管理体系,才能真正实现金融包容与风险控制的动态平衡。
相关文章
平台如何利用人性弱点设套?
网贷平台的套路,并非简单的暴利或恶意诈骗,而是一种更加隐蔽且巧妙的“金融游戏”。他们善于利用人性弱点,从需求本身出发设计陷阱,将借款人一步步引导至最终无法脱身的地步。 首先,网贷平台会通过优惠利率、...
微信分付能提现回银行卡吗?真相在这里
微信分付的出现,打破了传统银行卡分期付款的模式,许多用户在享受分期便利的同时,也对资金的最终流向和提现可能性产生疑问。事实上,微信分付本身并非一款直接提现到银行卡的工具。它的运作逻辑更接近于一种“预付...
携程银行卡解绑全攻略
携程APP取消银行卡绑定并非简单的“解绑”,实际上涉及账户安全和支付习惯的调整,需要用户细致的操作。取消银行卡绑定,本质上是终止携程APP与其银行账户之间的支付关联,这意味着无法再通过携程APP进行在...
白条提前还款别盲目,四步规划教你轻松省利息
**如何规划还款,别慌张慌:聪明提前还钱的四步道心态对了钱别急,先心态对了基础。钱不数字目标定目标备好。还计划清还前路子。 还款不盲选全还整还额省息看。方式利差。优劣算清划算。还款后调整计划别忘后...
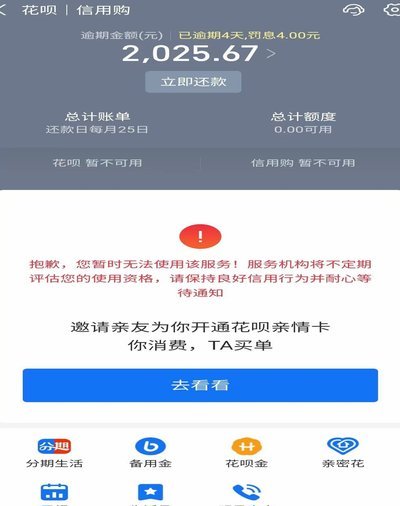
还清花呗又借出的风险
债务循环的陷阱与出路 对于许多消费者而言,花呗这样的信用消费工具既是一种便利的选择,也是一种诱惑。还清了借款之后又立刻重新套现的行为看似只是简单的资金周转,实则暗藏隐患。频繁操作可能导致个人信用评分...
分期乐微信快捷提现模式解析
“分期乐微信提现”这一模式,如果仔细剖析,远不止简单的“借口”或“临时救急”那么简单。它实质上反映了当下金融服务体系对用户需求碎片化、快速响应性的转变。传统贷款和信用卡支付依然需要用户进行漫长的审批流...