京东白条提现条件解析
京东白条提现机制的核心在于对用户信用行为的动态评估。平台通过多维度数据构建用户画像,包括消费频率、账单支付稳定性、商品类别偏好等。当用户触发提现需求时,系统会实时调取最近三个月的消费记录,分析其资金周转能力。例如频繁使用白条购买高单价商品但还款及时的用户,可能获得更高的提现额度,而存在逾期或分期失败记录的账户则会被限制提现功能。这种机制本质上是将用户的消费行为转化为信用资产,通过数据沉淀实现风险控制。
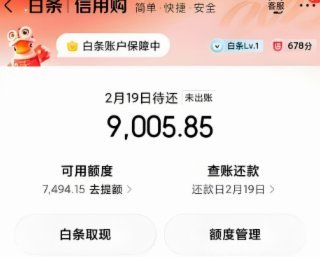
提现额度的分配遵循"信用分层"原则,不同等级的用户对应差异化的资金池。平台会根据用户历史账单的还款周期进行动态调整,例如连续6个月按时还款的用户,其提现限额可能提升至信用额度的80%。值得注意的是,提现功能并非简单的额度转换,而是需要用户主动提交提现申请,系统会根据实时资金流进行匹配。这种设计既保障了资金安全,又避免了过度授信带来的风险敞口。

在具体操作层面,提现条件与用户的账户活跃度密切相关。平台会监测用户近30天的登录频率、商品浏览时长等行为数据,对长期闲置账户采取提现权限冻结措施。同时,提现申请会触发风控模型的二次验证,包括人脸识别、设备指纹识别等技术手段。这种多层验证机制有效防止了账户被盗用或异常提现行为,确保资金流向符合用户真实需求。
提现功能的开放程度还受到用户资产结构的影响。平台会分析用户在京东生态内的资产配置,例如持有京东金融理财产品或京东小金库的用户,可能获得更高的提现优先级。这种设计通过交叉验证用户财务状况,降低资金挪用风险。值得注意的是,提现后的资金使用需符合平台规定的消费场景,部分特殊商品或服务可能被限制使用提现资金支付。
京东白条的提现规则正在向精细化运营方向演进。平台通过机器学习模型持续优化评估算法,将用户行为数据与金融风控模型深度结合。例如,对高频次小额提现用户,系统会自动识别其资金周转特征,动态调整提现限额。这种智能化管理既提升了资金使用效率,又避免了过度授信带来的潜在风险,最终形成良性循环的信用生态。
相关文章
解密关键词:搜索背后的深层含义
关键词的本质远超简单的搜索词概念,它是一种信息在认知结构中的“锚点”。任何搜索引擎,无论是Google、百度还是更小众的专业平台,其核心功能并非简单地匹配输入的字符,而是基于庞大的索引数据库,试图理解...
鹿马优选配送揭秘:高效智能配送体系解析
鹿马优选的配送体系构建了一套以区域化仓储为核心的供应链网络,通过前置仓与中心仓的协同布局实现高效分拨。其核心策略在于将商品库存下沉至城市级配送中心,配合智能算法动态调配库存,确保80% 技术驱动的智...
网店套现触法吗?
近年来,随着电子商务的蓬勃发展,“网店套现”这一现象引起了广泛关注。所谓网店套现,即通过虚构交易或利用第三方支付平台漏洞等方式,将账户中的资金转化为现金或其他形式资产的行为。从法律角度来看,网店套现涉...

二维码套现24小时:风险与真相
“24小时可以套现二维码”的说法,在当前资本市场和信息传播的背景下,并非空穴来风,而是蕴含着复杂的经济逻辑和潜在的风险。要理解这种现象,首先需要抛弃“一夜暴富”的幻想,承认其本质是基于特定类型的平台、...

消费分期套现的底层逻辑:风险、便利与监管透析
随着互联网金融的蓬勃发展,分期购物平台成为现代消费的重要组成部分。这些平台通过提供灵活的分期付款方案,为消费者提供了更加便捷的购物体验。然而,值得注意的是,部分分期购物平台不仅允许用户分期付款,还提供...

花呗提现随心提 秒到账
花呗提现秒到账二维码的出现,本质上是支付场景与信用金融需求的碰撞产物。这一功能通过将二维码作为信用额度的即时转化接口,重构了传统提现流程的底层逻辑。技术实现上,依赖于支付宝生态内实时风控系统与资金通道...