白条回收的实用技巧
白条的回收本质上是债务管理的精细化操作。用户需明确区分"回收"与"还款"的差异,前者侧重债务结构优化,后者强调本金偿还。通过建立还款计划表,可将大额负债拆解为阶段性目标,例如将年度还款额按月分配,配合最低还款额与全额还款的灵活选择。这种分层策略能有效降低资金压力,同时避免因逾期产生的额外成本。值得注意的是,部分平台提供自动还款功能,但需警惕系统默认设置可能带来的过度借贷风险。
额度管理是白条回收的核心环节。用户应定期评估自身负债率,当月还款额超过收入30%时需启动优化程序。通过调整消费习惯,如优先使用信用卡还款、减少非必要分期,可逐步压缩白条使用频率。同时关注平台的额度评估模型,发现消费场景与信用评分的关联性,例如高频小额支付可能提升额度,而大额消费可能触发风控机制。这种主动管理能提升额度弹性,为后续还款创造空间。
信用修复需要系统性规划。用户应建立还款记录的可视化追踪,通过支付宝等平台的信用分查询功能,了解还款行为对信用评分的影响。当出现逾期记录时,可通过协商还款计划、申请延期等方式修复信用。值得注意的是,部分平台允许用户将白条债务转为其他形式的贷款,但需仔细计算利率差异与手续费成本。这种债务重组策略需结合个人财务状况,避免陷入新的债务循环。
风险防控需贯穿整个回收过程。用户应警惕平台推送的"快速解债"方案,这些方案往往隐藏着二次借贷陷阱。通过对比不同还款渠道的利率差异,选择最低成本的还款路径。同时建立应急资金池,当突发支出导致还款压力时,可动用储备金而非增加新债务。这种财务缓冲机制能有效抵御意外风险,维持还款计划的稳定性。

长期来看,白条回收需融入个人财务规划。用户应定期评估负债与资产的比例,当负债率超过警戒线时启动优化程序。通过建立消费预算体系,将白条使用限定在特定场景,如临时周转而非日常消费。同时关注平台的信用政策变化,及时调整还款策略。这种持续性的财务健康管理,能将白条从负债工具转化为信用建设的辅助手段。
相关文章
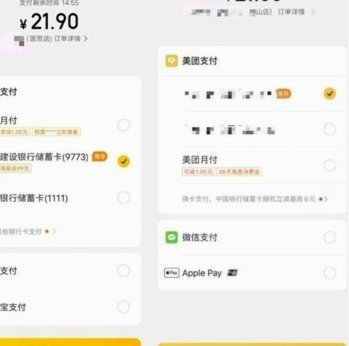
美团月付取现金还款时间详解
美团月付取现金,这项服务在一定程度上改变了用户消费习惯,也为商家带来了流量增长的机遇。然而,“出来多久还款”这个问题,却成为了用户讨论的焦点,且其复杂性远超简单的“几分钟”或“一天”的答案。实际上,美...
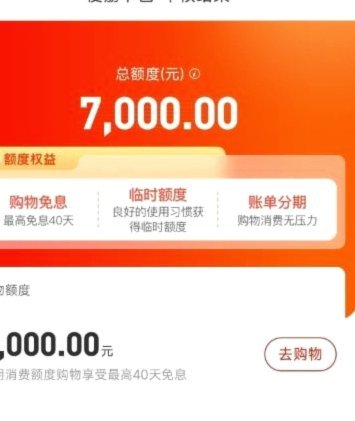
便荔卡额度如何取用
在金融创新的浪潮中,“便荔卡”作为一种新型支付工具或信用产品,近年来逐渐走入公众视野。其核心功能在于为用户提供的灵活额度管理机制,这种设计不仅提升了资金使用的效率,也为消费者带来了更多的便利性选择。...
携程拿去花提现方法
关于“携程旅行的拿去花怎么提现”,这个问题涉及到的是如何将通过信贷服务获得的资金转为现实货币。首先,用户需要明确一点,“拿去花”是携程推出的一款消费金融产品,主要用于用户的旅游、酒店等消费行为上。对于...
分期乐套款:看似省钱,实则风险重重
近期,网络上关于“分期乐套款”这一现象引起了广泛关注。作为一种新型的金融活动形式,“分期乐套款”指的是用户通过分期购物平台获取贷款后,再用于偿还其他高利贷或者购买商品的手段。这种行为在短时间内看似能减...
创新内容生态新样本
羊小咩平台的出现为垂直领域内容生态提供了新样本。其核心价值并非简单的内容聚合,而是通过算法驱动的个性化推荐机制,将用户注意力与创作者收益进行动态匹配。平台在内容分发逻辑上突破传统流量池模式,采用多维标...

二维码套现24小时:风险与真相
“24小时可以套现二维码”的说法,在当前资本市场和信息传播的背景下,并非空穴来风,而是蕴含着复杂的经济逻辑和潜在的风险。要理解这种现象,首先需要抛弃“一夜暴富”的幻想,承认其本质是基于特定类型的平台、...