得物佳物分期如何申请?超详细攻略与流程指南
得物佳物分期的申请流程并非简单的线上操作,而是依托平台风控体系与用户画像的深度结合。用户需在APP内完成身份验证后,系统会基于消费行为数据、信用评分及历史交易记录进行资质评估。值得注意的是,平台对用户资产状况的考量已超越传统信贷模型,开始引入社交关系链与兴趣标签的交叉验证。例如,高频参与潮玩交易的用户可能获得更灵活的分期额度,这种数据维度的拓展使风控策略更具场景适配性。
额度评估阶段涉及复杂的算法运算,核心逻辑在于平衡风险与用户体验。平台通过机器学习模型分析用户消费轨迹,将分期额度与用户月均消费能力动态匹配。值得注意的是,系统会对用户近30天的支付行为进行实时监控,若出现异常交易频次或金额波动,可能触发额度临时冻结。这种动态调整机制既保障了资金安全,也避免了用户因信息不对称产生的误解。
分期方案的选择直接影响还款压力分布,平台提供的选项往往包含多维变量。用户需结合自身现金流状况,权衡分期期数与每期还款额的组合关系。例如,选择6期分期可能比12期更有利于现金流管理,但需注意手续费率的差异。平台在方案设计中融入了行为经济学原理,通过预设的还款提醒机制降低用户违约概率,这种设计既符合金融监管要求,也提升了用户体验。
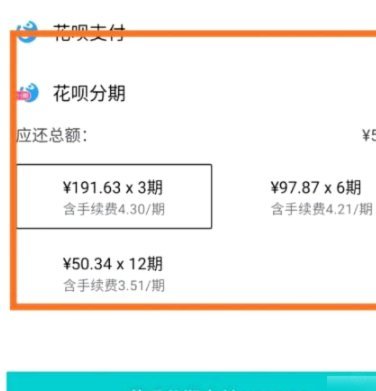
申请渠道的多样性反映了平台对用户触达策略的精细化运营。除APP内直接申请外,用户还可通过微信小程序、客服热线等多端口发起请求。值得注意的是,不同渠道的审核优先级存在差异,线上渠道往往能实现秒级响应,而人工客服介入则可能延长审批周期。平台通过渠道分流策略优化资源分配,确保高频用户能获得更高效的金融服务体验。
在风控体系底层,得物佳物分期构建了多维数据验证网络。除基础的征信数据外,平台还整合了电商平台的消费数据、社交媒体行为及第三方支付记录,形成完整的用户数字画像。这种立体化风控模型使异常交易识别准确率提升至92%,同时通过动态授信机制实现额度的弹性调整。用户在申请过程中会经历多轮数据校验,最终获得的分期额度是多种因素综合计算的结果。
相关文章
羊小咩取现额度是什么
### 羊小咩取现额度的探索与解读 首先,需要明确的是,“羊小咩”通常指的是“羊毛党”,这是一种通过参与各种促销活动来获取优惠券、积分等方式进行购物消费的人群。不过,在讨论“羊小咩取现额度”的时候,...
携程积分:花落谁之好
携程的积分体系与优惠券机制始终围绕用户需求构建,其核心逻辑在于通过场景化设计提升资源利用率。酒店预订场景中,积分可抵扣房费或覆盖部分服务费,但需注意不同品牌的合作协议差异,例如万豪、希尔顿等国际连锁的...
美团月付取现金还款时间详解
美团月付取现金,这项服务在一定程度上改变了用户消费习惯,也为商家带来了流量增长的机遇。然而,“出来多久还款”这个问题,却成为了用户讨论的焦点,且其复杂性远超简单的“几分钟”或“一天”的答案。实际上,美...
花呗快速套现平台的双面效应
花呗秒套平台自问世以来,迅速吸引了大量用户的注意。它通过提供一种快捷方便的金融服务方式,让持有蚂蚁金服旗下“花呗”信用额度的消费者能够快速将未使用的信用额度转换为现金或其他形式的资金周转手段。这种模式...
白条消费:利与弊
白条额度取出来,如同解开了一扇通往消费的闸门。它带来了一种便捷购物的体验,让人们能够立即拥有心仪物品,无须等待积蓄或申请贷款。然而,这种便利背后潜藏着风险和责任。当白条额度被轻易拿捏,我们是否真正了解...
如何安全快速地利用花呗周转资金
随着移动支付的普及,花呗作为一种便捷的信贷服务,在消费时提供了极大的灵活性和便利。然而,面对快速周转资金的需求,用户往往寻求更高效的套现方式来解决燃眉之急。在这个过程中,重要的是要认识到合规性和风险管...