花呗“取款”:别闹了
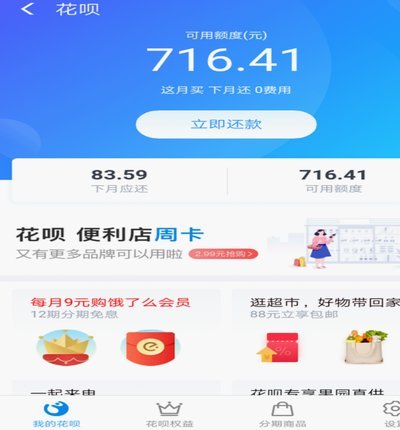
花呗本质上是支付宝面向消费场景搭建的信用支付工具,其资金流转逻辑始终锚定先消费后还款的闭环设计。任何关于花呗直接提现的说法,都源于对信贷产品底层属性的误读。消费金融与现金借贷在监管口径中泾渭分明,前者受限于交易背景真实性审查,后者则需匹配明确的授信用途与资金流向管控。平台架构从未预留现金提取通道,相关功能若被包装成提款攻略,实则是利用信息差制造的认知偏差。理解这一界限,是审视后续各类衍生操作的前提,也决定了用户能否在信用体系中保持清晰的资金边界。
市面上流传的套现路径,通常依赖虚构交易链路完成资金倒手。第三方中介会利用商家收款码、虚假电商订单或跑分账户,将花呗额度伪装成真实消费,再通过地下钱庄或银行卡回流至持卡人手中。这种操作看似打通了支付壁垒,实则剥离了金融风控的核心要件,即真实贸易背景。平台的风控模型通过识别异常商户类型、高频同额交易及资金快进快出等特征,持续压缩此类灰色地带的生存空间。依赖非常规手段获取流动性,不仅违背用户协议,更在无形中放大了账户被冻结的概率。
试图绕过规则获取现金,往往伴随多维度的隐性成本。资金层面,中介抽取的点数与手续费会直接推高实际融资成本,部分黑产链条更可能中途截留款项或泄露实名信息。信用层面,异常交易一旦触发反欺诈警报,轻则限制额度降低评分,重则上报征信系统并纳入行业黑名单。更为严峻的是,组织或参与套现已触碰刑法关于非法经营与骗取贷款的界定红线。金融系统的透明化监管正逐步穿透各类包装手段,任何短期周转的侥幸心理,最终都可能演变为长期的资产与信用双重重负。
面对短期资金周转需求,回归正规信贷渠道才是维持财务健康的正解。持牌机构提供的消费贷信用卡取现或循环授信产品,均明确匹配现金用途与合规利率,在透明定价的前提下提供稳定流动性。用户可结合自身还款能力,优先选择资金到账快成本可控的银行系线上贷款工具,或通过资产抵押类方案降低综合融资门槛。建立合理的预算管理与备用金机制,方能从根本上剥离对灰色套现的依赖。金融工具的边界清晰时,个人财务规划才能行稳致远。
相关文章
分期乐如何注销账号
注销分期乐账号的过程,对于用户而言,往往涉及多个步骤和注意事项。首先,要了解分期乐的官方渠道是通过其官方网站或App进行操作。用户可以通过点击页面底部的“我的”选项卡,进入个人中心后找到账户设置菜单,...
平台如何利用人性弱点设套?
网贷平台的套路,并非简单的暴利或恶意诈骗,而是一种更加隐蔽且巧妙的“金融游戏”。他们善于利用人性弱点,从需求本身出发设计陷阱,将借款人一步步引导至最终无法脱身的地步。 首先,网贷平台会通过优惠利率、...
多多提现全攻略
在当前的数字经济环境下,拼多多(以下简称“多多”)平台上的用户不仅可以享受购物的便捷,还可以通过参与平台的各类活动、任务等方式获得现金或红包。然而,当用户想要提现这些现金时,可能会遇到一些操作上的困扰...
解密关键词:搜索背后的深层含义
关键词的本质远超简单的搜索词概念,它是一种信息在认知结构中的“锚点”。任何搜索引擎,无论是Google、百度还是更小众的专业平台,其核心功能并非简单地匹配输入的字符,而是基于庞大的索引数据库,试图理解...
360借条电话转人工客服指南
面对360借条平台的使用过程中遇到问题时,很多用户可能 首先,大多数在线金融服务平台包括360借条在内都会配备多种客户服务渠道,如自助服务、工单系统等,但直接与真人交流往往能更快解决复杂问题或特定...

消费分期套现的底层逻辑:风险、便利与监管透析
随着互联网金融的蓬勃发展,分期购物平台成为现代消费的重要组成部分。这些平台通过提供灵活的分期付款方案,为消费者提供了更加便捷的购物体验。然而,值得注意的是,部分分期购物平台不仅允许用户分期付款,还提供...