携程拿去花提现安全攻略
携程拿去花额度提现涉及资金流动与平台规则的复杂交互,需精准把握操作节点与合规边界。用户在触发提现功能前,需确认账户无未完成的订单或争议交易,因平台可能冻结异常账户资金。同时,提现额度受用户信用评分、历史消费行为及绑定银行卡状态的多重影响,部分用户因频繁提现或账户活跃度不足导致额度被临时限制。建议在操作前通过“额度详情”页面查看具体限制条件,避免因信息不对称造成操作受阻。
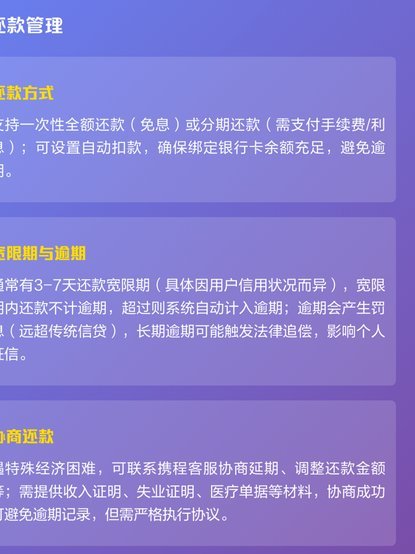
操作流程中需注意资金划转的时效性与手续费差异。携程拿去花提现支持实时到账与次日到账两种模式,前者需支付0.6%的手续费,后者则免手续费但到账延迟。用户应根据资金使用需求选择模式,例如应对紧急支出时优先选择实时到账,而日常消费则可利用免手续费模式降低成本。此外,提现金额需为100元的整数倍,且单日累计提现不得超过账户当前可提额度上限,该上限通常为用户授信额度的70%-80%。
平台对提现行为的风控机制值得深入剖析。系统会自动校验提现账户与绑定银行卡的实名信息一致性,若存在信息不匹配或银行卡状态异常(如冻结、挂失),提现将被拦截。部分用户因更换银行卡未及时更新信息导致操作失败,建议在账户设置中定期核对绑定信息。同时,频繁提现可能触发风控模型的异常行为判定,建议合理规划提现频率,避免短期内多次操作引发账户审查。
提现后资金流向需关注税务合规性。根据现行规定,携程拿去花额度提现属于个人消费贷款范畴,若用户将资金用于生产经营或投资理财,可能涉及税务申报义务。平台虽未强制要求用户披露资金用途,但建议保留相关消费凭证以备查验。此外,提现后账户额度会按比例恢复,用户可通过“额度恢复进度”功能实时跟踪,合理安排后续使用计划,避免因额度不足影响出行安排。
相关文章
携程积分:花落谁之好
携程的积分体系与优惠券机制始终围绕用户需求构建,其核心逻辑在于通过场景化设计提升资源利用率。酒店预订场景中,积分可抵扣房费或覆盖部分服务费,但需注意不同品牌的合作协议差异,例如万豪、希尔顿等国际连锁的...
羊小咩的发货秘密揭晓
羊小咩的发货地选择,背后是一套复杂而精密的物流网络布局。这家平台在成立初期就明确了以用户需求为导向的运营策略,因此在选址上也格外谨慎。根据公开信息,羊小咩的总部位于华东地区,但为了覆盖全国范围的订单,...
分期乐套款:看似省钱,实则风险重重
近期,网络上关于“分期乐套款”这一现象引起了广泛关注。作为一种新型的金融活动形式,“分期乐套款”指的是用户通过分期购物平台获取贷款后,再用于偿还其他高利贷或者购买商品的手段。这种行为在短时间内看似能减...
网贷平台:分类、监管与技术变革
网贷平台的分类逻辑正在经历结构性重塑。传统按服务对象划分的消费贷、经营贷、小额信贷等类别,正被基于技术架构的分类体系取代。以资金存管模式为分界线,银行存管平台与第三方存管平台形成差异化竞争,前者通过金...
花呗转现遇阻,背后原因复杂多端
花呗转现平台的异常,绝不仅仅是偶尔的“网络延迟”或“系统维护”那么简单,它往往是支付生态系统内部复杂交互的体现,更可能预示着潜在的安全风险或业务运营问题。我们经常看到用户反馈“交易未成功”、“扣款失败...
携程银行卡解绑全攻略
携程APP取消银行卡绑定并非简单的“解绑”,实际上涉及账户安全和支付习惯的调整,需要用户细致的操作。取消银行卡绑定,本质上是终止携程APP与其银行账户之间的支付关联,这意味着无法再通过携程APP进行在...