花呗借款App:正规性背后的监管与风险
花呗借款App,作为支付宝生态系统下的一环,其正规性一直备受关注。简单笼统的“正规”或“不正规”无法准确描述其复杂的现实情况。从监管角度审视,花呗借款业务在严格的规范下运营,但其提供的“小额短期消费信...
便荔卡购物套现手续费
便荔卡购物套现手续费机制,与其被简单地视为“高额”或“不合理”,更应该被理解为复杂金融生态系统中的一个微小但至关重要的组成部分。其定价策略并非源于单纯的利润最大化,而是为了弥补并抵消一系列潜在的风险—...
白条额度如何安全提取
支付额度并不等同于账户余额,这是许多用户在尝试“提取白条”时最容易产生的认知误区。从金融产品的底层逻辑来看,蚂蚁消费金融提供的白条本质上是一种信用支付工具,其核心功能在于通过授信额度支撑用户的日常消费...
一文读懂羊小羊提现机制
在羊小羊这个平台上,提现并不是传统意义上的提取收益,而是一种基于社区共识的“价值兑现”机制。它的本质是将用户在平台上的某种行为或贡献转化为可量化的信用值,并通过系统匹配的方式实现流通与分配。 ###...
鹿优选提现费用解析
分析“鹿优选额度提现手续费”本质上,并非简单的扣除费用,它代表了一个复杂金融流转体系所必须承担的结构性成本。用户必须转变认知,将此费用视为一次完整的资金退出流程中,平台方为保障系统流动性、网络传输及合...
分期乐拒批?原因全揭秘
“分期乐一点借款就拒”这一现象,对于经常利用线上小额贷款解决燃眉之急的用户来说,无疑是一种令人沮丧的体验。要真正理解其背后的原因,不能仅仅将其简单归结于“系统拒绝”,而是需要从多个维度进行深入剖析。首...
得物交易异常怎么解除?精准排查与申诉指南
异常的得物交易记录,往往并非简单的系统故障,而是平台风控机制在多维度风险点触发的合规警示。深度解构“交易异常”的成因,必须从源头上进行判断:无论是账户突然限制功能、支付通道中断,还是商品发布无法通过审...
拿去花提前还款为何受限
“拿去花”提前还款,最初的设想美好而简单:拿到每月按揭额度,可以灵活运用,并在月结日之前提前偿还部分或全部本金,从而减少利息支出。然而,实际情况远比这复杂得多,核心问题在于“拿去花”本身就存在着与传统...
得物平台卖家申请全攻略
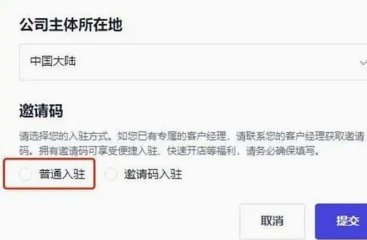
想要成为得物平台的卖家,首先需要满足一定的基本条件。这包括但不限于身份验证和商品审核两大部分。用户需通过实名认证,并提交相关证明材料以确认卖家的身份合法性与可靠性。此外,所有计划在平台上销售的商品都需...
得物提现到微信可行吗
得物作为社交电商平台,其资金流转体系与传统电商存在显著差异。平台提现功能的设计需平衡用户需求与风控机制,微信作为主流支付渠道自然成为关注焦点。从技术架构看,提现到微信需打通得物内部账户系统与微信支付接...