分付提现:避坑指南,到账更稳妥
分付提现的核心在于对资金流动路径的精准把控。用户需首先确认提现账户的实名信息与绑定账户完全匹配,避免因信息偏差导致资金冻结。操作时应优先选择支持实时到账的银行渠道,尤其在处理大额提现时,需提前查询目标...
得物App值得买吗?
在移动电商蓬勃发展的今天,得物购物app以其独特的商业模式和丰富的商品种类吸引了大量用户。得物APP的主要特色在于它不仅是一个购物平台,更是一个集合潮流商品鉴定、转售、社区交流等功能于一体的综合性应用...
蚂蚁白条提现指南
白条作为蚂蚁借呗的核心功能,本质上是一种信用借贷服务,其核心逻辑是通过信用评估赋予用户短期资金使用权。与传统银行贷款不同,白条采用的是"先消费、后还款"的模式,但本质上仍是借贷服务。用户在使用前需要充...
便荔卡额度套现为何要身份证验证
近年来,随着消费金融领域的快速发展,各类预付卡、会员卡等产品层出不穷。其中,“便荔卡”作为一种新型支付工具,在市场中逐渐崭露头角。这种卡片通常与特定商户或服务绑定,用户可以预先充值一定金额,在消费时享...
得物借款能提现吗?看这里!
得物借款,也就是“阶梯贷”,其设计初衷是为了缓解消费者分期付款时的资金压力,提供灵活的还款选择。关于提现的问题,答案并非绝对的“能”或“不能”,而是取决于用户所处的具体情况和使用的阶梯贷方案。核心在于...
三种人不适合当外卖骑手
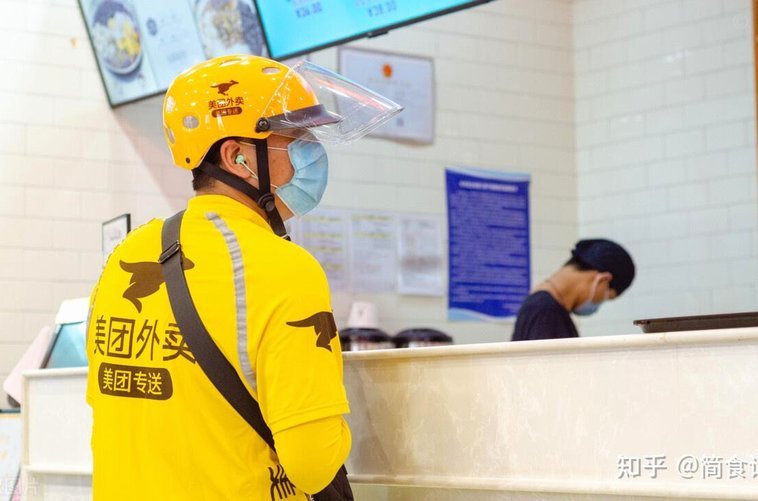
### 体能要求不高的人 跑外卖工作对体力的要求相对较高,尤其在高峰期和恶劣天气下,需要快速响应并完成订单配送。因此,那些平时缺乏锻炼或体质较弱的人可能难以适应这种高强度的工作环境。长期从事此类工作可...
便荔卡来自哪个支付平台?
便荔卡的出现折射出数字化消费场景的深层裂变。这种以"便携性"为核心诉求的支付载体,其技术架构本质上依托于聚合支付平台的底层逻辑。通过将多维支付接口封装为标准化卡片形态,便荔卡实现了线下场景的快速渗透。...
便利卡包取现额度为何悄然提升
便利卡包的普及与数量的突然增加,背后并非单一因素驱动,而是一系列宏观经济、金融科技发展和消费者行为模式转变的叠加结果。最初,便利卡包的推出核心在于提供一种便捷、低门槛的支付方式,尤其针对小额消费。早期...
携程拿去花怎么绑定支付宝
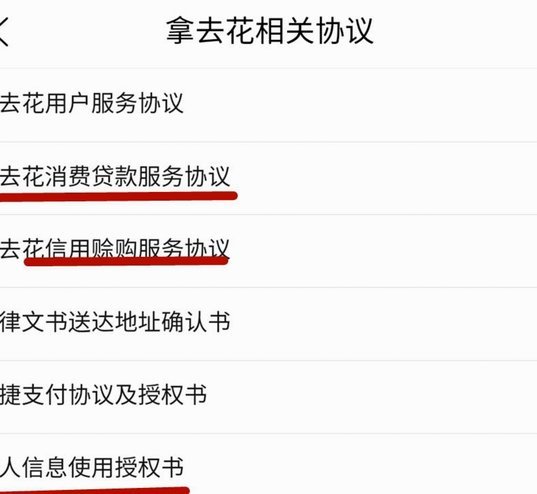
携程"拿去花"服务作为消费金融场景的创新产物,其与支付宝的绑定机制本质上是支付生态的深度整合。在技术实现层面,该功能依托于支付宝的账户体系与携程的信用评估模型,通过API接口完成数据交互。用户需先在支...
花呗套现违法吗?深度剖析其法律定性与刑事风险
“套现花呗平台”这一行为,从本质上讲,是利用数字金融工具的底层信用额度,试图进行脱离真实交易链条的现金提取,这属于典型的违约行为和资金挪用。探讨其是否“违法”和“判几年”,不能采用简单的是非二元判断。...